※本記事はアフィリエイト広告を含みます。
「火災保険の一括見積もりって、営業の電話がたくさん来るんじゃないの?」
申し込む前に、いちばん気になるのはここだと思います。
最初に正直にお伝えします。我が家は家を買ったときから県民共済の火災保障(年13,776円)に入ったままで、火災保険の一括見積もりを使ったことはありません。 この記事は使った感想ではなく、申し込む前に調べたデメリットの記録です。サービスの仕組みは、運営会社(インズウェブ/SBIホールディングス)の公式ページで確かめました。
📋 この記事でわかること
- 火災保険の一括見積もりのデメリット5つ(公式情報で確認)
- デメリットを小さくする使い方
- 県民共済などの共済に入っている人が、見積もりを取る意味
- 一括見積もりが向いている人・向いていない人
📊 ランキング参加中 | クリックが更新の励みになります!
結論:一括見積もりのデメリットは5つ。どれも事前に小さくできる
調べて分かったデメリットを、先にまとめます。
| # | デメリット | 小さくする方法 |
|---|---|---|
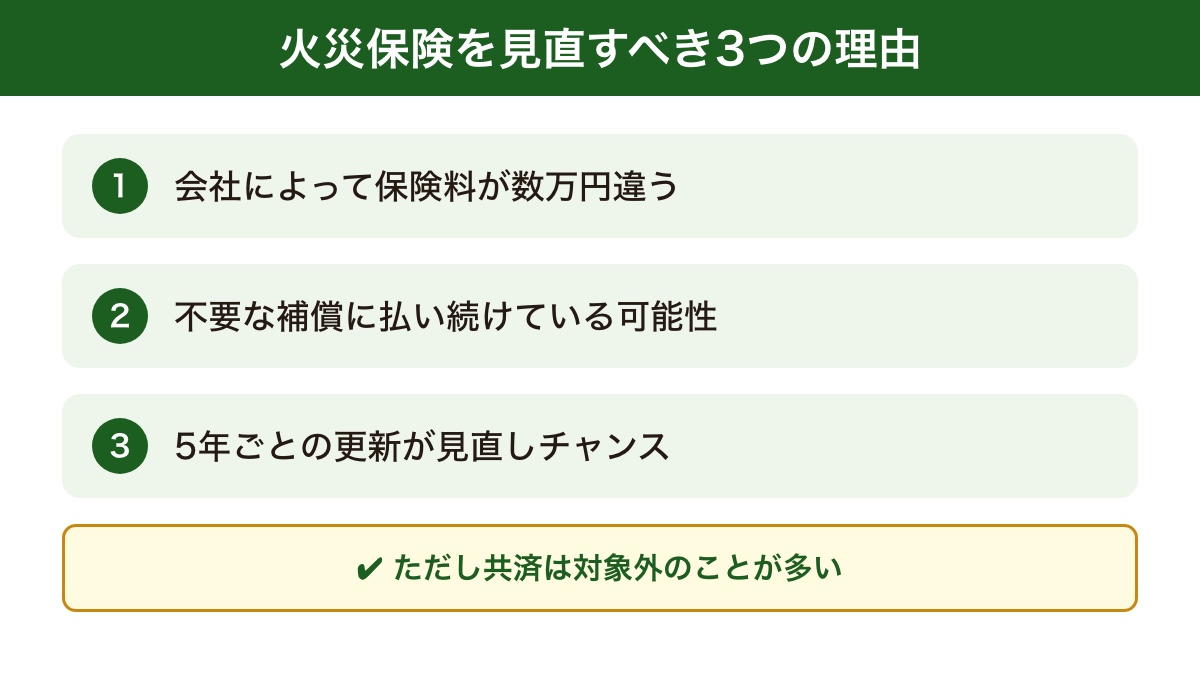
| 1 | 見積もりが届くまで1〜2週間かかる | 更新の1か月以上前に申し込む |
| 2 | 保険会社や代理店からメール・電話・郵送で連絡が来る | 申し込み画面で、希望の連絡手段と時間帯を伝える |
| 3 | 県民共済などの共済は比較に入らない | 今の共済の掛け金と補償を、自分で横に並べる |
| 4 | 延床面積などを間違えると、サイト側では直せない | 保険証券や建築の書類を見ながら入力する |
| 5 | 比べられるのは参加している会社だけ(14社) | 気になる会社が入っているか先に見る |
見積もりを取っても、その会社と契約しなければならないわけではありません(運営会社の公式ページより)。無料で相場を知る道具と考えれば、デメリットはどれも事前の準備で小さくできます。
⏱ 1分でわかる要点まとめ
- 見積もりは1〜2週間後に、保険会社や代理店からメール・電話・郵送で届く
- 共済は比較に入らない。共済の人は、今の掛け金と補償を自分で並べる
- 入力ミスはサイト側で直せないので、保険証券を見ながら入力する
- 見積もりを取っても契約の義務はない
▼ 無料で、今の保険料と比べる材料がそろいます。入力は最短3分です
【無料】インズウェブで火災保険の相場を見てみる※申し込むと、1〜2週間後に保険会社や代理店からメール・電話・郵送で見積もりの連絡が届きます

火災保険の一括見積もりのデメリット5つ
デメリット1:見積もりはすぐには出ない(1〜2週間後)
入力が終わったその場で、保険料の一覧が出るわけではありません。公式ページによると、見積もりの依頼から1〜2週間後に、保険会社や代理店から見積もりが届く仕組みです。年末年始やゴールデンウィークなどの大型連休は、さらに時間がかかることがあると書かれています。
更新の直前に申し込むと、比べる時間が足りなくなります。今の契約の満期日を先に確かめて、1か月以上前に申し込むのが安心です。
デメリット2:保険会社や代理店から連絡が来る
いちばん気になる「営業の連絡」です。公式ページには、見積もりの連絡はメールや電話、郵送などで届くと書かれています。見積もりを出すのは保険会社だけでなく、複数の保険会社を扱う代理店も含まれます。
一方で、公式ページでは次のように案内されています。
- 申し込み画面で、希望する連絡手段と時間帯を伝えられる
- 連絡は、その希望に沿って入る
- 電話での見積もりの受け付けはしていない(申し込みはネットだけ)
電話が苦手なら、申し込み画面でメールを選んでおくのが第一歩です。
我が家は火災保険の一括見積もりを使っていないので、実際にどれくらい連絡が来るかは分かりません。参考までに、自動車保険の一括見積もりを使ったときは、連絡はほぼメールで完結しました(くわしくは自動車保険を一括見積もりしたら年約5万円下がった話|40代・2台持ち家族の実例と手順)。ただし火災保険は別のサービスなので、同じとは限りません。
デメリット3:県民共済などの共済は、比較に入らない
一括見積もりに参加しているのは、民間の損害保険会社と少額短期保険会社の14社です(公式ページの一覧より)。県民共済やこくみん共済などの共済は入っていません。
つまり、共済に入っている人が一括見積もりで分かるのは「民間の火災保険に入り直したら、いくらになるか」です。今の共済と比べるには、共済の掛け金と補償の内容を、自分で横に並べる必要があります。
デメリット4:入力を間違えると、サイト側では直せない
見積もりに使うのは、建物の所在地・延床面積・建築年月・構造です。公式ページには、延床面積や希望の補償金額などは依頼したあとにサイト側では修正できないと書かれています。間違えたときは、見積もりが届いてから、各社に自分で連絡して直してもらうことになります。
数字は、今の保険証券(共済なら加入証書)や、建築確認申請書・売買契約書を手元に置いて入力すると確実です。
デメリット5:比べられるのは参加している会社だけ
参加しているのは、セコム損保、SOMPOダイレクト、三井住友海上、損保ジャパン、東京海上日動、あいおいニッセイ同和など14社です(2026年10月時点の公式ページより)。すべての保険会社を比べられるわけではありません。
気になる会社がほかにあれば、その会社の公式サイトで個別に見積もりを取る方法もあります。公式ページにも、見積もりを取った会社以外と契約してもよいと書かれています。
一括見積もりのデメリットを小さくする使い方
調べた内容から、申し込む前にやっておくとよいことを順番に並べました。
| 順番 | やること | 理由 |
|---|---|---|
| ① | 今の契約の満期日を確かめる | 見積もりが届くまで1〜2週間かかるため |
| ② | 保険証券(加入証書)で延床面積・建築年月・構造を書き出す | 入力ミスはサイト側で直せないため |
| ③ | 何に備えたいか(建物だけか家財もか、水災は要るか)を決める | 補償の条件をそろえないと、保険料だけを比べてしまうため |
| ④ | 申し込み画面で、連絡手段と時間帯の希望を伝える | 電話が苦手ならメールを選べるため |
特に③が大事です。保険料は、補償の範囲や特約の付け方で大きく変わります。安い見積もりは、補償が少ないだけということもあります。
⚠️ 水災の補償を外すかどうかは、必ずお住まいの自治体のハザードマップを確かめてから判断してください。保険料より補償が大切な場面もあります。
我が家が入っている県民共済の水災の補償がどうなっているかは、「県民共済の水災補償は?水害保険はなく、床上浸水は最高600万円【加入者が確認】」で確かめました。
共済に入っている人が、一括見積もりを取る意味
「共済」と「民間の火災保険」は、似ているようで仕組みが違います。
| 共済(県民共済など) | 民間の火災保険 | |
|---|---|---|
| 掛け金 | 比較的シンプル・割戻金がある場合も | 補償内容に応じて細かく設定 |
| 補償の自由度 | プランが限られることが多い | 水災・家財の金額などを細かく選べる |
| 保障の上限 | 建物の評価額によっては足りない場合も | 保険金額を柔軟に決められる |
我が家の県民共済は、掛け金が分かりやすく続けやすい一方で、築年数がたつほど「今の補償額で建て替えや修理の費用をまかなえるか」を自分で確かめる必要があるというのが、調べていていちばん気になった点です。
共済の人が一括見積もりを取る意味は、「民間ならこの補償で、いくらになるのか」という比べる材料が手に入ることです。乗り換えるかどうかは、その材料を見てから決めれば十分です。
火災保険の一括見積もりが向いている人・向いていない人
| あなたの状況 | 一括見積もりは | 理由 |
|---|---|---|
| 新築・購入で、初めて火災保険に入る | 向いている | 不動産会社や銀行に紹介された保険と比べる材料になる |
| 更新が1〜3か月先にある | 向いている | 1〜2週間の待ち時間があっても間に合う |
| 共済に入っていて、補償が足りているか不安 | 向いている | 民間の補償と保険料の相場が分かる |
| 更新が今月中に迫っている | 向いていない | 見積もりが間に合わないおそれがある |
| 電話の連絡がどうしても困る | 慎重に | 連絡手段の希望は出せるが、連絡がゼロになるとは限らない |
| 共済の掛け金の安さだけで満足している | 急がなくてよい | 共済は比較に入らないので、比べる手間が増えるだけになりやすい |
よくある質問
Q. 一括見積もりを取ったら、契約しないといけませんか?
A. いいえ。運営会社の公式ページに、見積もりを取った会社と契約しなければならないわけではないと書かれています。見積もりを見たうえで、今の契約を続けてもかまいません。
Q. 見積もりはいつ届きますか?
A. 依頼から1〜2週間後に、保険会社や代理店からメール・電話・郵送などで届きます。大型連休の前後は、さらに時間がかかることがあります。
Q. 県民共済と比べられますか?
A. 一括見積もりの中では比べられません。参加しているのは民間の保険会社などの14社で、共済は入っていません。共済の加入証書を手元に置き、掛け金と補償の内容を自分で並べて比べてください。
Q. 見積もりに必要な書類は?
A. 見積もりの段階では、特定の書類は必須ではありません。必要なのは所在地・延床面積・建築年月・構造の4つの情報です。保険証券(加入証書)、建築確認申請書、売買契約書などで確かめられます。
まとめ:デメリットを知ってから使えば、無料で比べる材料がそろう
- 火災保険の一括見積もりのデメリットは、1〜2週間かかる・連絡が来る・共済は比較に入らない・入力ミスは直せない・参加は14社だけの5つ
- どれも、満期日の確認・保険証券を見ながらの入力・連絡手段の指定で小さくできる
- 見積もりを取っても契約の義務はない
- 我が家は県民共済のままで、火災保険の一括見積もりはまだ使ったことがない
火災保険は、家計の固定費の中でも「入ったまま」になりやすい支出です。固定費全体の見直し方は「月10万円の固定費を断捨離した40代のリアル|通信費・保険の「やめてよかった」全リスト」にまとめています。
車をお持ちの方は、自動車保険の一括見積もりのほうが、我が家では実際に大きな削減につながりました(2台で年49,622円)。
あわせて読みたい