本記事にはアフィリエイト広告(PR)が含まれています。
就職から住宅購入まで、人生の節目ごとに保険を積み上げた結果、気づけば月7万円の保険料を払っていました。
「安心を買っているから」と思っていたのに、実態は「不安を積み上げて保険料を払い続けていた」だけでした。
就職・結婚・出産・住宅購入と、節目のたびに「これも入っておいた方が安心ですよ」と言われ続けた結果が、死亡保障1億円でした。知人に「入りすぎでは?」と指摘されて、初めて保険証券をちゃんと広げました。定期・終身・学資・積立・がん保険の5種類。テーブルの上に並べたとき、さすがに笑えませんでした。
FP3級を学んで「必要保障額」の考え方を知ってから、保険の見直しが怖くなくなりました。この記事では、40代の死亡保障の平均額と、我が家が1億円を3,000万円まで減らした計算の手順をまとめます。
📋 この記事でわかること
- 40代の死亡保障の平均額(公的な調査の数字)
- 必要保障額を自分で計算する引き算の手順
- 遺族年金で毎年いくら受け取れるかの目安
- 我が家が1億円→3,000万円に減らした実際の結果
📊 ランキング参加中 | クリックが更新の励みになります!
⏱ 1分でわかる要点まとめ
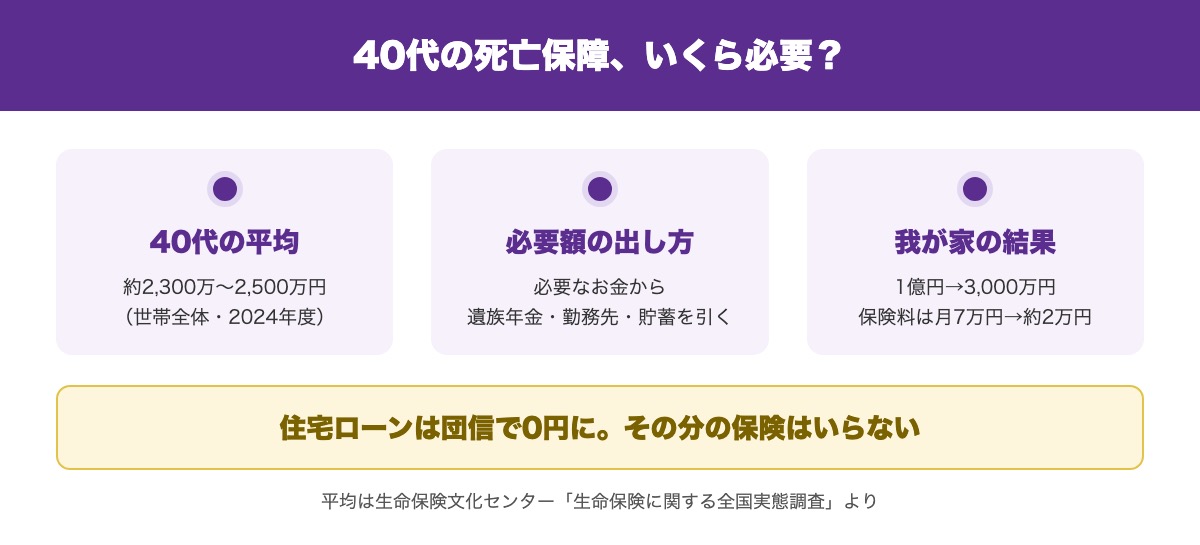
- 40代世帯の死亡保険金額の平均は約2,300万〜2,500万円(生命保険文化センター・2024年度)
- 必要な額は「これから必要なお金 − 遺族年金 − 勤務先の保障 − 貯蓄」の引き算で出す。住宅ローンは団信で消える
- 我が家はこの引き算で1億円→3,000万円。保険料は月7万円→約2万円になった
✔ 平均は目安にすぎない。手元の書類の数字で、自分の家の必要額を出すのが確実
40代の死亡保障はいくら必要?平均は2,300万〜2,500万円
生命保険文化センターの調査では、40代の世帯が入っている死亡保険金額の平均は、次のとおりです。
| 世帯主の年齢 | 2024年度 | (参考)2012年度 |
|---|---|---|
| 40〜44歳 | 2,475万円 | 3,760万円 |
| 45〜49歳 | 2,313万円 | 3,918万円 |
出典:生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」。世帯全体の普通死亡保険金額(民間の生命保険・かんぽ・JA・県民共済などを含む)
12年前より1,000万円以上も下がっています。それでも我が家の1億円は、平均の4倍でした。
ただし、平均は「みんながいくら入っているか」であって「あなたの家にいくら必要か」ではありません。 子どもの人数や年齢、住宅ローンの有無で、必要な額は大きく変わります。我が家が自分の家の必要額を出したやり方を、次で説明します。
死亡保障の必要額の計算方法|4つの数字を引き算するだけ
最初に知ってほしいのは、家族の生活費を全部、民間の保険で用意する必要はないということです。
必要保障額の計算式
− 遺族年金 − 勤務先の保障 − 今ある貯蓄
「これから必要なお金」は、末っ子が独立するまでの生活費と教育費、住宅ローンの残りです。住宅ローンは、団信(団体信用生命保険)に入っていれば残りが0円になるので、その分をまるごと差し引けます。
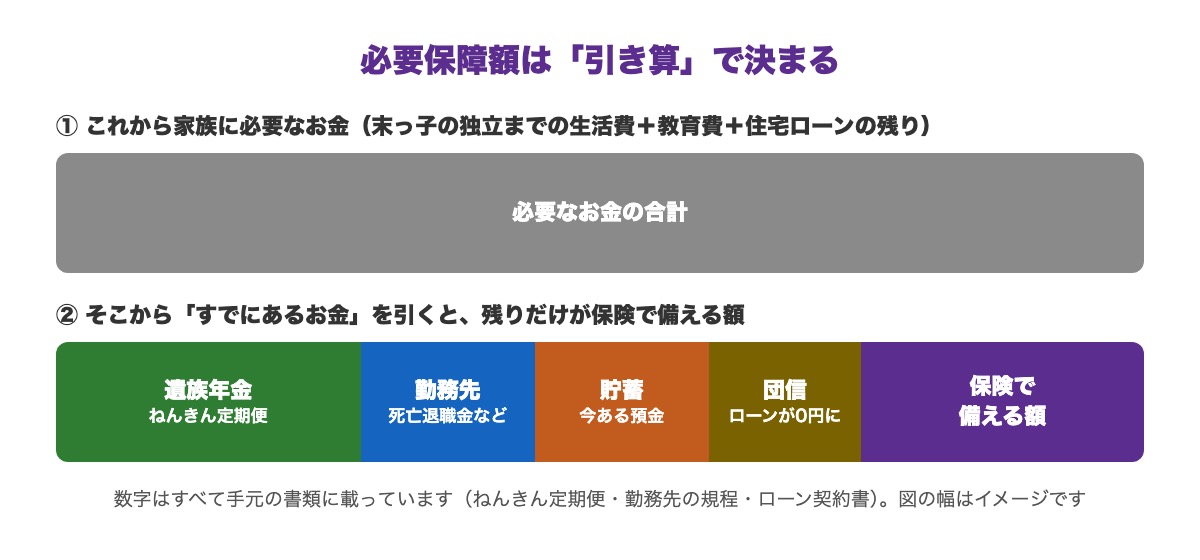
我が家の数字をこの式に当てはめると、1億円の半分以下で足りることがわかりました。
確認すべき「2つの公的保障」
① 遺族年金
子どもがいる家庭なら、亡くなったあと、18歳になった年度の3月末までの子どもがいる間は、配偶者に遺族基礎年金が毎年支給されます。会社員や公務員なら、これに遺族厚生年金が上乗せされます。
遺族基礎年金の年額は、次のとおりです(2026年4月分から)。
| 子どもの人数 | 遺族基礎年金(年額) |
|---|---|
| 1人 | 1,091,100円 |
| 2人 | 1,334,900円 |
| 3人 | 1,416,200円 |
※配偶者が受け取る場合(昭和31年4月2日以後生まれ)。基本額847,300円に、子ども1人目・2人目は各243,800円、3人目からは各81,300円が加わります。出典:日本年金機構
たとえば子ども2人なら、年約133万円が、末っ子が18歳の年度末まで続きます。10年なら約1,300万円です。これだけで、民間の保険で用意する額が大きく減ります。遺族厚生年金はこれとは別で、ねんきん定期便の加入記録から見込み額がわかります。
② 勤務先の死亡退職金・弔慰金
勤務先の規程を確認すると、在職中に亡くなったときに退職金や弔慰金が支給されるケースがあります。我が家はこれを知って、保障をかなり削れると気づきました。
💡 とはいえ、自分で公的保障と民間保険の重複を整理するのは難しいですよね?
我が家も最初は「本当に削って大丈夫か」と不安でした。ただ、FP3級で学んだ「必要保障額」の計算式に、ねんきん定期便と勤務先の規程から拾った数字を当てはめてみたら、重複している金額がはっきりと見えてきました。専門家に頼まなくても、材料となる数字さえ揃えば自分で判断できます。
我が家の死亡保障の見直し結果|1億円→3,000万円に
| 定期保険 | 収入保障保険 | 終身保険 | |
|---|---|---|---|
| 保障期間 | 一定期間 | 一定期間 | 一生涯 |
| 保険料 | 安い | 最も安い | 高い |
| 保障額 | 一定額 | 年々減少 | 一定額 |
| 子育て世帯向き | ◎ | ◎ | △ |
| 見直し後の私の選択 | ✅ メイン | ✅ 併用 | 解約 |
| 項目 | 見直し前 | 見直し後 |
|---|---|---|
| 死亡保障 | 約1億円 | 3,000万円 |
| 入院日額 | 約5万円/日 | 1万円/日 |
| 月々保険料 | 約7万円 | 約2万円 |
これだけで毎月5万円(年間60万円)の固定費が浮きました。浮いたお金はそのままNISAの積立に回しています。保険を減らした分が、そのまま老後資金づくりにつながりました。
保険以外も含めて、我が家が固定費をどう見直したかは 月10万円の固定費を断捨離した40代のリアル にまとめています。
見直しの鍵は3つです。
- 必要保障額を計算する(将来支出 − 公的保障 − 職場保障 − 貯蓄)
- 住宅ローンの「団信」との重複を除外する(団信でローン残高は全額免除)
- 収入保障保険(三角形型)で不足分だけ補う(年齢とともに保障額が減少し割安)
💡 とはいえ、遺族年金の計算や団信の引き算を自分でやるのは不安ですよね?
我が家も「もし計算を間違えて、本当に万が一のことがあったら…」と怖くなりました。ただ、遺族年金の見込み額はねんきん定期便に、団信の内容は住宅ローンの契約書に、それぞれ書いてあります。推測ではなく、手元の書類に載っている数字だけを使って計算する。これを徹底したことで、最終的に納得して解約に踏み切ることができました。
生命保険を整理した後に「次に見直すべき財産の保険」
死亡保障の断捨離が終わったら、次は自動車保険の番です。我が家が補償を一切下げずに一括見積もりだけで自動車保険(2台分)を年49,622円(月換算で約4,135円)削った具体的な内訳と、見直しの全ステップは、すでに公開済みの 月5万円の節約に成功!保険見直しの全手順 で画面キャプチャ付きで詳しく解説しています。そちらを参考に一緒に進めてみてください。なお、我が家は火災保険については県民共済への加入を継続しており、まだ見直しに着手できていません。

保険見直しのステップまとめ
| ステップ | 内容 | 優先度 |
|---|---|---|
| ① 保険証券を全部出す | 死亡保障・月額保険料を把握 | 最初にやる |
| ② 公的保障を確認する | 遺族年金・高額療養費を知る | 次にやる |
| ③ 必要保障額を計算する | 本当に必要な額を算出 | 核心 |
| ④ 生命・医療保険を整理する | 過剰な特約・貯蓄型を見直す | 最も効果大 |
| ⑤ 火災・自動車保険を見直す | 一括見積もりで比較(詳細→A06) | 忘れがちで大事 |
保険見直しは「知識が9割」です。まず保険証券を1枚だけ机の上に出してみてください。
「保険を自分で判断できる力」が最強の節約術
保険の見直しを誰かに任せると、「別の商品に乗り換えさせられて終わり」というリスクがあります。私が月5万円の削減に成功できたのは、FP3級で「自分なりの判断基準」を持てたからです。
保険・年金・税金の本は活字で読むと難しく感じますが、耳から聴くと意外と頭に入ってきます。通勤中・家事中に「お金の基礎知識」を毎日少しずつ積み上げることが、何十万円もの節約への一番の近道でした。

まとめ:40代の死亡保障は「引き算」で決まる
- 40代世帯の死亡保険金額の平均は約2,300万〜2,500万円。ただし平均は目安にすぎない
- 必要保障額は「将来必要な支出 − 公的保障 − 職場保障 − 貯蓄」で計算する
- 見落としやすいのが遺族年金と死亡退職金。どちらも数千万円単位で保障を削れる可能性がある
- 住宅ローンがあるなら団信でローン残高は原則全額免除される。その分は死亡保険で備える必要がない
- 不足分は収入保障保険(年齢とともに保障額が減る三角形型)で補うと割安に済む
- 我が家はこの引き算で、死亡保障1億円→3,000万円、保険料は月7万円→2万円になった
必要な数字は、ねんきん定期便・住宅ローンの契約書・勤務先の規程という手元の書類にすべて載っています。まずは保険証券を1枚、机の上に出すところから始めてみてください。
よくある質問
Q. 40代の死亡保障の平均はいくらですか?
A. 40代の世帯では約2,300万〜2,500万円です。 生命保険文化センターの2024年度の調査で、世帯主が40〜44歳の世帯は2,475万円、45〜49歳の世帯は2,313万円でした。ただし平均は「入っている額」であって「必要な額」ではないので、自分の家の数字で計算し直すのがおすすめです。
Q. 必要保障額はどうやって計算すればいいですか?
A. 「将来必要な支出 − 公的保障(遺族年金)− 職場保障(死亡退職金等)− 自分の貯蓄」で概算できます。特に遺族厚生年金と職場の死亡退職金は見落とされがちですが、金額が大きいため必ず確認してください。
Q. 死亡保障はいくらあれば十分ですか?
A. 家族構成や住宅ローンの有無で大きく変わります。 子育て世帯の目安として「末子が独立するまでの生活費+教育費」から公的保障・貯蓄を差し引いた金額が一つの基準になります。私の場合は1億円から3,000万円まで見直しました。
Q. 収入保障保険と定期保険、どちらを選ぶべきですか?
A. 子育て世帯には収入保障保険が向いています。年齢とともに必要保障額は下がっていくため、保障額が年々減る収入保障保険のほうが割安に済むケースが多いです。
Q. 住宅ローンがある場合、死亡保障はどう考えればいいですか?
A. 団信に加入していれば、ローン残高は原則全額免除されます。 団体信用生命保険(団信)は住宅ローンとセットの保険です。死亡保険の必要保障額を計算する際は、この団信の保障分を差し引いて考える必要があります。
Q. 自分で計算するのが不安な場合はどうすればいいですか?
A. 計算そのものより、材料となる数字を集めるほうが大事です。遺族年金の見込み額はねんきん定期便、団信の内容は住宅ローンの契約書、死亡退職金は勤務先の規程に載っています。推測で数字を置かず、書類に書いてある数字だけで計算すれば、結果は自然と信用できるものになります。それでも不安なら、保障を一度に全部減らさず段階的に見直すという方法もあります。