本記事にはアフィリエイト広告(PR)が含まれています。
贅沢を我慢したわけではありません。 5人家族の固定費を徹底的に大改造した結果、年間95万円の軍資金を捻出することに成功しました。その削減内訳と手順を、この記事で全部お伝えします。
「節約しなきゃ」と思いながら、毎月なんとなくお金が消えていく。そんな悩み、ありませんか?
かつての私がまさにそうでした。外食は控えているのに、なぜかお金が貯まらない。家計簿はつけているのに、なぜか余裕がない。
後から判明した最大の原因は、保険でした。就職・結婚・出産・住宅購入と、人生の節目ごとに「入るのが当たり前」として積み上げた結果、気づけば月7万円が保険料で消えていました。知人に「入りすぎでは?」と言われて初めて保険証券を並べてみると、テーブルが証券で埋まったというのが、我が家の実話です。
そこで気づいたのは、家計の見直しは「何から手をつけるか」で結果が大きく変わるということです。この記事では、我が家が見直した順番と、項目ごとの削減額をまとめます。
📋 この記事でわかること
- 家計の見直しはどこから始めるべきか(効果の大きさ×始めやすさ)
- 40代5人家族が年約95万円を浮かせた項目ごとの削減額
- サブスク・スマホ・保険・自動車保険・光回線の見直し手順
- 浮いたお金を新NISAの積立に回す仕組み
📊 ランキング参加中 | クリックが更新の励みになります!
⏱ 1分でわかる要点まとめ
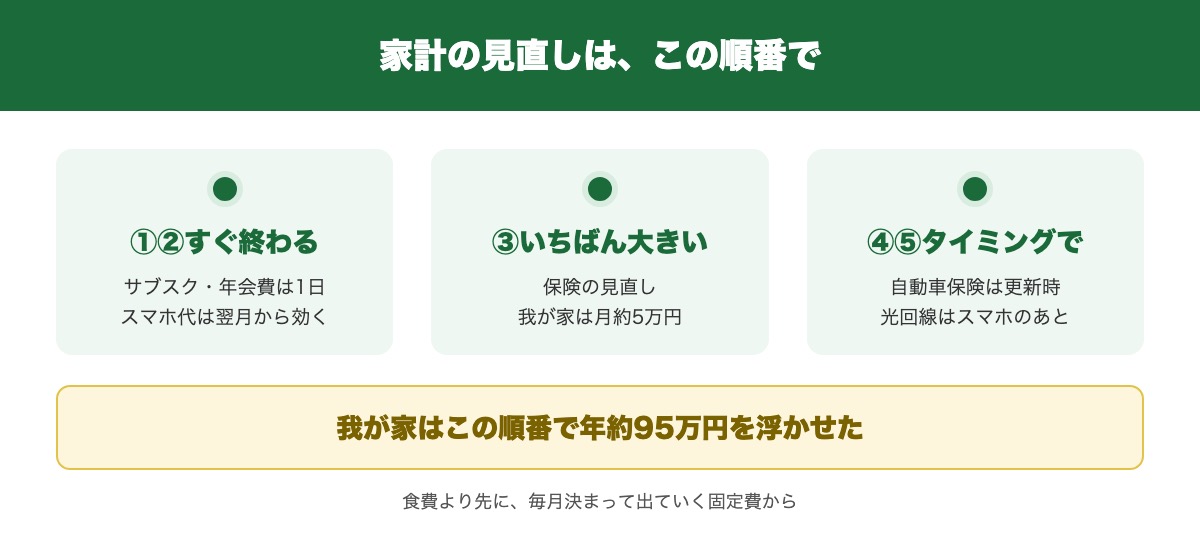
- 家計の見直しは食費より先に、毎月決まって出ていく固定費から
- すぐ終わるのはサブスク・スマホ代、いちばん金額が大きいのは保険(我が家は月約5万円)
- 我が家はこの順番で年約95万円を浮かせ、その分を新NISAの積立に回した
✔ 迷ったら、今日はサブスクの一覧を見る。それだけで1つ目が終わる
家計の見直しはどこから?答えは「固定費」、順番は2つの軸で決める
家計の見直しは、食費や日用品の節約より先に、毎月決まって出ていく固定費から始めるのが近道です。一度見直せば、翌月からは何もしなくても効果が続くからです。
では固定費のどこから始めるか。我が家は「効果の大きさ」と「始めやすさ」の2つの軸で考えました。
| 順番 | 見直す項目 | 我が家の削減額(月) | かかる時間 | 効果が出る時期 |
|---|---|---|---|---|
| ① | サブスク・年会費 | 約6,700円 | 1日 | すぐ |
| ② | スマホ代(通信費) | 約9,600円(光回線を含む) | 半日 | 翌月 |
| ③ | 生命保険・医療保険 | 約5万円 | 数週間 | 翌月 |
| ④ | 自動車保険 | 約4,100円 | 30分 | 更新時 |
| ⑤ | 光回線 | 990円 | 1時間 | 翌月 |
最初の1か月で①②を終わらせ、そのあと時間をかけて③の保険に取り組むのがおすすめです。小さく早く結果が出ると、いちばん大きくて腰が重い保険にも取りかかりやすくなります。
家計の見直しで我が家が削った固定費と削減額の一覧
最初に我が家の全削減内訳と、各項目の削減窓口をまとめます。気になる行から今すぐ動けます。
| 見直した項目 | 月の削減額 | 難易度 | 即効性 | まず試すべき削減窓口 |
|---|---|---|---|---|
| 生命・傷害保険の整理 | 約52,700円 | ★★★ | ○ 翌月 | 見直し全手順を見る |
| 学資保険の払込満了 | 約9,500円 | ー | ー | 保険料の払込が終わった分。見直しによる節約ではありません |
| 通信費(格安SIM+光回線+固定電話) | 約9,600円 | ★★☆ | ◎ 翌月 | ahamoでスマホ代を半額にする |
| サブスク・年会費類の解約 | 約6,700円 | ★☆☆ | ◎ 即日 | 不要な契約を今すぐスマホで断捨離! |
| 車の任意保険(2台) | 約4,100円 | ★★☆ | ○ 更新時 | 無料一括見積もりで最安値を探す |
| 合計(月) | 約83,200円 | 年間約99万円の削減 |
※実績は年約99万円ですが、本ブログでは一貫して控えめな「年約95万円」という表現で統一しています。また、ローンの完済分(車2台・太陽光・住宅メンテで年約94万円)と、携帯端末の分割払いを終えた分は含めていません。支払いが終わっただけで、見直しによる節約ではないためです。
削ったのは「不要なもの」だけ。生活の質は、まったく変わりませんでした。
①1日で終わる:サブスク・年会費を見直す
家計の見直しを始めるなら、まずはサブスクと年会費です。スマホで解約できるものが多く、1日で終わります。
我が家が実際にやめたものは、次のとおりです。
| やめたもの | 理由 | 年の差額 |
|---|---|---|
| 年会費のかかるクレジットカード3枚 | ほとんど使っていなかった | 1枚あたり約1,400〜1,800円 |
| JAF(25年間加入) | 自動車保険にロードサービスが付いていた | 約6,000円 |
| 家電量販店の延長保証の会員 | 使った記憶がなかった | 約4,000円 |
| NHKの衛星契約(地上契約へ) | BSを見ていなかった | 約1万円 |
1つずつは小さな金額ですが、「払っていることを忘れていたもの」が見つかるのがこの作業のいちばんの収穫です。クレジットカードの明細を3か月分さかのぼって、毎月・毎年引き落とされているものに印をつけるだけで始められます。
②翌月から効く:スマホ代(通信費)を月約9,600円削減
携帯電話・光回線を合わせると、通信費が月3万円にのぼっていました。「大手キャリアだから安心」という思い込みを捨てたとき、削減への道が開けました。
スマホの乗り換え:ahamoが「最初の一歩」として最適
大手キャリアからの乗り換え初心者には、ahamo(アハモ)が最もハードルが低い選択肢です。
- docomoのネットワークをそのまま使えるため、エリアの不安なし
- 30GB・月額2,970円(税込)(2026年12月からは40GBまで月3,135円に改定)
- 手続きはオンラインで完結(店舗に行く必要なし)
乗り換えで「困ること」はなかったか?
正直に言うと、最初は不安でした。「繋がらなくなったらどうしよう」「手続きが難しかったらどうしよう」。でも実際は:
- 繋がり具合:docomo回線そのままなので体感の差ゼロ
- 手続き:オンラインで完結。難しいところは一切なかった
- 移行期間:MNP手続き後、数時間で切り替え完了
唯一の「注意点」はキャリアメールが使えなくなること。しかし今どきキャリアメールを使う場面はほぼなく、Gmailに切り替えれば問題ありません。

楽天経済圏を使っている方なら、楽天モバイルに乗り換えるとポイント還元が重なって実質の通信費はさらに安くなります。Rakuten最強プランは月3GBまで980円〜(税込)。我が家は家族それぞれの使い方に合わせて日本通信SIMとahamoを選びましたが、楽天の買い物やポイントをよく使う人には、楽天モバイルも候補になります。
③いちばん大きい:保険を月約5万円見直す
我が家の見直しの中で、最も削減効果が大きかったのは保険でした。月7万円台→月2万円弱への圧縮で、月約51,200円・年間約61.5万円の削減です。
保険は「知識なしに手放すのが怖い」という性質上、後回しにしがちです。私も通信費・車保険の見直しを先にやった後、最後に保険に着手しました。
保険見直しの取り組み方:
- まず全保険証券を並べて「何にいくら払っているか」を把握する
- FP資格のテキストや保険会社比較サイトで基礎知識をつける
- 公的保障(遺族年金・高額療養費)で足りる分を引き算して、必要な保障だけを残す
保険の見直しについては、詳細な手順を別記事で解説しています。
40代の保険見直し|保険料を月7万円→2万円にした全手順と、自動車・火災保険の見直し方
まず「今どんな保険に入っているか」を整理するところからです。保険証券を全部机に並べて、月々の保険料と保障内容を1枚の紙に書き出す——これだけで、重複している保障が見えてきます。我が家はこの作業で、月7万円払っていたことに初めて気づきました。
引き算の具体的な手順は 40代の保険見直し|保険料を月7万円→2万円にした全手順と、自動車・火災保険の見直し方 にまとめています。
④更新時に:自動車保険を一括見積もりで見直す
一括見積もりで2台分(ヴォクシーとピクシス)を比較した結果、より条件のいい保険会社に切り替え、ヴォクシーは年72,180円→27,890円、ピクシスは年42,792円→37,460円に。2台合計で年49,622円(月約4,135円)を削減しました。
車の保険を見直さない人が多い理由は主に2つです。「毎年自動更新されているから考えなかった」と「比較が面倒くさそう」。でも実際にやってみると、Webで必要事項を入力して送信するだけで、複数社の見積もりが翌日には揃います。作業時間は15〜30分程度です。
各社の保険料は同じ条件でも数万円単位で差があるため、一括見積もりは「やらない理由がない」作業です。
一括見積もりで確認すべき3つのポイント:
- 補償内容は同等か:対人・対物の補償額は変えずに比較する
- 弁護士費用特約の有無:事故時に役立つ。1台分で家族全員をカバーできる場合も
- 等級の引き継ぎ:現在の等級(割引率)はそのまま引き継げる
弁護士費用特約は「車に乗っているときの事故専用」ではなく、歩行中や他の車に乗っているときの事故にも適用されます。そのため2台に加入しても補償が重複するだけ。1台分で十分です。これを知るだけで年間数千円が浮きます。
一括比較するだけで、今の保険より年間数万円安くなることがあります。
---
⑤光回線は「スマホを決めてから」見直す
「携帯と光回線を同じキャリアにしているから、セット割がある。だから乗り換えられない」——この思い込みが、毎月数千円を損し続ける罠でした。
我が家のように、家族5人でキャリアがバラバラ(ahamo、日本通信SIMなど)になった場合、大手キャリアのセット割にこだわる必要は1ミリもありません。全体の合計金額で比べれば、単体で最初から基本料金が安い回線に乗り換えた方が圧倒的に得をします。
「スマホとセットじゃないと損」という古い常識を捨てて、回線そのものを安くするのが今の時代の最適解です。
我が家の実績:ドコモ光からマネーフォワード光へ事業者変更(回線・工事はそのまま、契約先を変えるだけ)し、月990円の削減になりました。金額としては小さく見えますが、手続きはオンラインで完結し、一度変えれば以後はずっと自動的に効果が続きます。
光回線は、スマホをどこにするかを決めてから選ぶと失敗しません。順番を逆にすると、セット割に縛られて身動きが取れなくなります。
我が家はスマホを先に組み替えた結果、セット割の対象者が家族にいなくなり、はじめて光回線を「単体の安さ」だけで選べるようになりました。その経緯はahamoとahamo光のセットは本当に得か|次女が3年以上使った感想と料金を総点検にまとめています。
光回線とホームWi-Fiの詳しい比較は光回線をやめてホームWi-Fiにすべき?月数千円安くなる説を40代が本気で検討した結論をご覧ください。
なぜ食費より固定費が先なのか|節約と「最適化」の違い
「節約」と聞くと、我慢のイメージがあります。でもそれって、長続きしますか?
家計の「最適化」は根本的に発想が違います。我慢して削るのではなく、「本当に必要なものだけを残し、不要なものを整理する」こと。生活の質を下げずに、支出の構造を見直す作業です。
「節約」と「最適化」の違いを具体的にいうと:
| 節約の発想 | 最適化の発想 |
|---|---|
| 毎日の外食を減らす | 月7万円の保険料を月2万円に圧縮する |
| スーパーで特売品を探す | 通信費を月3万円から月1.24万円にする |
| 効果:月数千円 | 効果:月5万円以上 |
| 続けるのが苦しい | 一度やれば自動で続く |
外食を毎回500円安く抑えるより、スマホ代を月1万円安くする方が、労力もストレスも圧倒的に少なくて効果は大きい。これが「最適化」の本質です。
40代後半は、家計の見直しに最も適したタイミングです。今見直せば、その効果は10年・20年にわたって積み重なります。
最適化でできたお金は、税金の引かれない「副業」です
もう一つ、節約と最適化の違いをはっきりさせる見方があります。
固定費を最適化するのは、副業を1つ立ち上げるのと同じです。しかも条件はこちらのほうがいい。
| 副業で稼ぐ | 固定費を削る | |
|---|---|---|
| 手取りが増えるか | ✅ 増える | ✅ 増える |
| 所得税・住民税 | 引かれる | 引かれない |
| 続けるための労力 | 働き続ける必要がある | 一度やれば自動で続く |
| 勤務先への申告 | 必要な場合がある | 不要 |
月5,000円の固定費を最適化したなら、それは月5,000円の副業収入を得たのと同じです。ただし副業なら所得税と住民税が引かれます。最適化して浮いたお金には、1円もかかりません。 手元に残る額で比べると、最適化のほうが多くなります。
そして決定的に違うのが、止まらないことです。副業は働くのをやめれば収入も止まります。でも契約を見直した月から、その差額は毎月自動で残り続けます。
「節約」は我慢を続ける行為ですが、「最適化」は副業を1つ増やす行為です。この記事で紹介した順番は、その立ち上げ手順にあたります。
浮いたお金をNISAに回す仕組みをつくる
固定費を見直すたびに、浮いたお金をそのままNISAの積立に上乗せしていきました。
最初は月5,000円のスタートでした。固定費を見直して浮いたお金を少しずつ積立に回し、2025年4月には月10万円になりました。「固定費を整えた分をそのまま積立に回す」という仕組みが自然とできあがったのです。
この仕組みを作るポイントは「増えた分を生活費に吸収させないこと」。通信費が月約1万円安くなったら、翌月から自動的にその分を多くNISAに積み立てる設定に変える。これだけです。意志力は不要です。
NISAの始め方は 新NISAが怖い40代へ|超怖がりの私が月5,000円から始めた全手順と3つの学習 で詳しく解説しています。
よくある質問
Q. 家計の見直しはどこから手をつければいいですか?
A. 固定費から、すぐ終わるサブスクとスマホ代を先に始めるのがおすすめです。 そのあと、金額がいちばん大きい保険に時間をかけて取り組みます。小さな成功体験があると、腰の重い保険にも取りかかりやすくなります。
Q. 格安SIMにしてエリアや通話品質が心配です。
A. 大手の回線をそのまま使うプランなら、体感の差はほぼありません。 ahamo(docomo回線)やY!mobile(SoftBank回線)のように、大手キャリア回線をそのまま使う「サブブランド」なら、体感の差はほぼありません。完全な格安MVNO(IIJmio等)と違い、通信品質の心配は少ないです。
Q. 保険はどこまで削ればいいですか?
A. 「削る」より「必要なものを選ぶ」という考え方が大事です。公的保険(健康保険・雇用保険等)でカバーされる範囲を把握してから、「それでも足りない部分」だけを民間保険で補う、という順番で考えると削りすぎを防げます。
Q. 見直した後に後悔しませんか?
A. 我が家は後悔していません。 むしろ「もっと早くやればよかった」という感覚です。ただ、光回線の事業者変更のときは、手続きの間に少しつながらない時間があり、家族から不満が出ました。手続きの日は、家族に先に伝えておくと安心です。
Q. 固定費削減と節約、両方やるべきですか?
A. 固定費削減を先にやることをおすすめします。毎月自動的に効果が出るため、日々の節約より「面積」が大きい。固定費が整った後で、食費・娯楽費の「節約」を追加するのが、ストレスなく家計を改善する順番です。
まとめ:家計の見直しは「固定費の、すぐ終わるところ」から
- サブスク・年会費を見直す(1日で終わる)
- スマホ代を見直す(翌月から効く。我が家は通信費が月約9,600円下がった)
- 保険を見直す(いちばん大きい。我が家は月約5万円)
- 自動車保険は更新のタイミングで一括見積もり(2台で年49,622円)
- 光回線はスマホを決めてから
我が家はこの順番で、年約95万円を浮かせました。浮いたお金を生活費に吸収させず、新NISAの積立に回したことで、家計の不安は小さくなりました。
まずは今日、スマホでサブスクの一覧を開いてみてください。それだけで、家計の見直しの1つ目が終わります。

💡 さらに数千円トクして申し込みたい方へ(ポイ活の案内)
格安SIM・光回線・自動車保険の一括見積もりなど、本記事で紹介したサービスへの申し込みは、ポイ活サイトを経由するだけで数百〜数千円分のポイントが上乗せされることがあります。
→ ポイントサイトの使い方と、我が家が実際に受け取ったポイントは「ポイントインカムとハピタスは両方いる?今はハピタスだけにした理由と使いどころ」にまとめています。
あわせて読みたい
固定費削減で浮いたお金の行き先はNISAが最有力です。投資が怖かった私が口座開設までに踏んだ手順を全部書きました。
今回の見直しで最も削減額が大きかった「保険」の見直しは、証券の並べ方から解約の順番まで、こちらで詳しく解説しています。
「結局、何をやめて何を残したのか」の全リストはこちら。固定費断捨離の判断基準が一覧でわかります。
削減した後の家計を「自動で管理し続ける」仕組みづくりは、キャッシュレス化が近道です。