本記事にはアフィリエイト広告(PR)が含まれています。
「もう遅いかな。勉強しても、どうせ役に立たないかな……。」
40代後半で資格の勉強を始めようとしたとき、正直そんな気持ちがありました。FP3級の勉強を始めたのは2025年3月。合格したのは同じ年の8月で、約5か月かかりました。
もともとは「保険を自分で判断できるようになりたい」という一点で始めた勉強です。めんどくさがりのくせに、やりだしたら止まれない性格で、気づいたら試験まで受けていました。家族には「また急に何かに目覚めた」と言われましたが、この目覚めは本当に家計を変えました。
この記事では、FP3級が家計管理にどう役立ったのかを、実際の数字と一緒にまとめます。
📋 この記事でわかること
- FP3級は家計管理に役立つのか、役立った3つの場面
- 保険を月7万円→約2万円に見直した内訳
- 40代後半が5か月で合格した勉強法
- FP3級を取ったあとに、家計で何をどの順番でやったか
📊 ランキング参加中 | クリックが更新の励みになります!
⏱ 1分でわかる要点まとめ
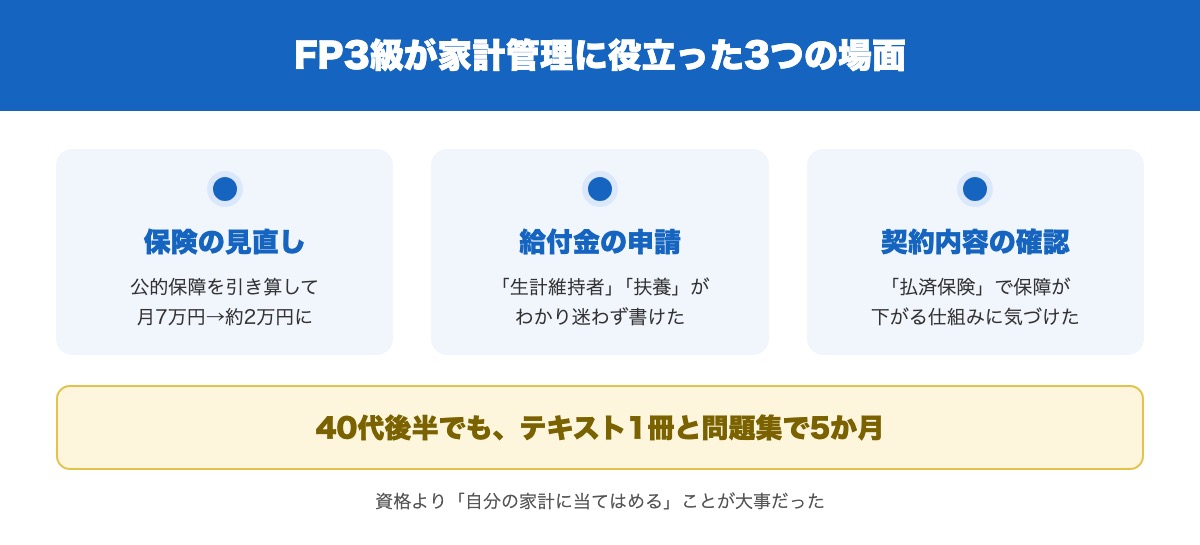
- FP3級は家計管理に役立った。いちばん効いたのは保険で、月7万円→約2万円になった
- 役立ったのは保険の見直し・給付金の申請書類・保険の契約内容の確認の3つの場面
- 勉強は5か月。テキスト1冊と問題集、YouTubeの解説で合格した
✔ 資格そのものより「知ってから自分の家計に当てはめる」ことが大事だった
FP3級は家計管理に役立つ?結論:役立った3つの場面
結論から書くと、FP3級は家計管理にとても役立ちました。 資格を持っていることより、「知っていること」で判断が変わった場面が3つありました。
| 場面 | 学ぶ前 | 学んだあと |
|---|---|---|
| ① 保険の見直し | 「多いほど安心」と思っていた | 公的保障を引き算して、必要な額だけにできた |
| ② 給付金の申請 | 専門用語で読む前から諦めていた | 「生計維持者」「扶養」の意味がわかり、迷わず書けた |
| ③ 保険の契約内容 | 担当者の説明をそのまま信じていた | 「払済保険」で保障が大きく下がると気づけた |
① 1億円の死亡保障を、数字で見直せた
FP3級を学ぶ前は「保険は言われるがまま加入するもの」でした。学習後は、遺族年金・高額療養費制度・必要保障額の計算式を理解したうえで、感情ではなく数字で保険を整理できました。
この式に我が家の数字を当てはめたとき、死亡保障1億円が「感情で入った過剰な保障」だったと、数字ではっきりわかりました。計算の手順は 死亡保障はいくら必要?40代5人家族が1億円→3,000万円に減らした計算方法 にまとめています。
② 多子世帯の大学無償化の申請書類を、迷わず読めた
「生計維持者」「扶養」「区分」——以前なら読む前から諦めていた言葉が、FP3級で触れてきた言葉として理解できました。完全に理解していなくても、「なんとなくわかる」だけで申請の場では十分でした。
③ 「払済保険」の落とし穴に気づけた
担当者から「払済にすれば保障はそのまま」と説明されていた保険が、実際には保障額が大きく下がる仕組みだったことを、FP3級の勉強で初めて理解しました。知識がなければ、疑うことすらできない。 これがいちばん怖いことだと気づきました。
保険を月7万円→約2万円に|FP3級の知識で見直した内訳
FP3級の知識をいちばん生かせたのが保険です。実際に解約・見直しした内訳はこうです。
| 見直したもの | 月の削減額 |
|---|---|
| 貯蓄型の生命保険(解約) | 34,259円 |
| 学資保険1件(解約) | 9,509円 |
| 傷害・生命保険の見直し | 7,473円 |
| 合計 | 51,241円(年約61.5万円) |
公的保障を調べてから判断したので、解約するときの不安はかなり小さく済みました。高額療養費制度で医療費の自己負担には月ごとの上限があり、勤務先の健康保険組合によっては「付加給付」で、さらに負担が抑えられることもあります。
保険以外も含めた固定費の見直しでは、我が家は年間約95万円を浮かせてきました。全体の内訳は 月10万円の固定費を断捨離した40代のリアル に、自動車保険・火災保険まで含めた保険の見直し手順は 40代の保険見直し|保険料を月7万円→2万円にした全手順と、自動車・火災保険の見直し方 にまとめています。
40代後半でもFP3級に5か月で合格した勉強法
40代だからこそ活きる「強み」
若い頃のような「1回見れば覚えられる」記憶力は、正直もうありません。でも40代後半だからこそ活きる強みがありました。
それは、「なぜこの制度があるのか」を生活経験から理解できることです。高額療養費制度も遺族年金も、テキストの言葉がそのまま自分の家庭に結びついていきました。
| 項目 | 若い頃の勉強 | 40代後半からの学び直し |
|---|---|---|
| 得意なこと | 丸暗記・スピード回答 | 背景の理解・実生活への応用 |
| 勉強の目的 | 試験合格・就職のため | 家計防衛・家族の安心のため |
| 最大の武器 | 集中力 | 20年以上の暮らしの経験という「文脈」 |
使った教材と、やり方
- テキスト:「みんなが欲しかった!FPの教科書 3級」と問題集(TAC出版)
- YouTube:FP試験の解説動画で、耳から理解を補った
- スプレッドシート:自分の保険を一覧表にして、学んだことをその場で当てはめた
いちばん効いたのは、スプレッドシートで自分の保険を一覧にしたことです。テキストの知識が「我が家の数字」に変わった瞬間、勉強が一気に面白くなりました。保険の一覧を作り始めたら3時間たっていて、家族に「まだやってるの?」と声をかけられた夜が何日か続きました。
FP3級で学ぶ6つの分野と、家計で使った場面
| 分野 | 内容 | 我が家の家計で使った場面 |
|---|---|---|
| ライフプランニング | 収支・社会保険・年金 | 遺族年金・高額療養費を調べた |
| リスク管理 | 保険の仕組み | 保険を月約5万円見直した |
| 金融資産運用 | NISA・投資信託 | 新NISAの積立を始めた |
| タックスプランニング | 所得税・控除 | ふるさと納税・控除の考え方 |
| 不動産 | 住宅・登記・税金 | 住宅ローンの見直し |
| 相続・事業承継 | 相続・贈与 | (まだこれから) |
FP3級を取ったあとに、家計で何をやったか(順番)
学んだことを行動に変えた順番は、次のとおりです。
- 保険を見直す(いちばん金額が大きい。公的保障を調べてから)
- 通信費・サブスクなど毎月の固定費を見直す
- 浮いたお金を新NISAの積立に回す仕組みを作る
3つ目の仕組みづくりでは、ネット銀行と証券口座をつなぐと入金の手間が減ります。我が家は楽天銀行・楽天証券の口座も持ちつつ、新NISAの積立はSBI証券で、三井住友カード ゴールド(NL)のクレカ積立を使っています。完璧な組み合わせを探すより、まず1つ口座を開いて積立を始めることが大事だと感じています。
💡 新NISAを始めるときの手順と、怖さの消し方は 新NISAが怖い40代へ|超怖がりの私が月5,000円から始めた全手順と3つの学習 に書いています。
ネット銀行や証券口座、クレジットカードは、ポイントサイトを経由して申し込むとポイントが上乗せされることがあります。我が家もハピタス経由で楽天証券の口座を開いたときに、ポイントを受け取りました。これから口座やカードを作る予定の人は、申し込む前に一度確認してみてください。

FP3級の知識を、もっと早く手に入れる方法
FP3級で得た知識が、保険を見直し、給付金を迷わず申請できる判断力をくれました。でも正直に言えば、独学には時間がかかりました。 仕事と家事の合間にテキストを開くのは、相当の意志力が必要でした。
「FPの知識を身につけたいけど、机に向かう時間がない」なら、通勤や家事の時間に耳で聴く方法が40代には現実的です。Audible(オーディブル/Amazonのオーディオブックサービス)には、FP・NISA・税金・家計管理の本がそろっています。
30日間は無料で試せます。合わなければ期間内にやめれば料金はかかりません。

まとめ:FP3級は「取ったあと」が本当のスタート
- FP3級は家計管理に役立った。いちばん効いたのは保険で、月7万円→約2万円
- 役立った場面は保険の見直し・給付金の申請・保険の契約内容の確認
- 40代後半でも、テキスト1冊と問題集で5か月あれば合格できた
- 取ったあとは保険→毎月の固定費→新NISAの積立の順番で動いた
「今さら遅いかな」と思っているなら、それは杞憂でした。まずは手元の保険証券を1枚出して、毎月いくら払っているかを書き出すところから始めてみてください。
よくある質問
Q. FP3級は家計管理に本当に役立ちますか?
A. 役立ちました。 特に保険・年金・税金の仕組みがわかると、「なんとなく不安だから入っている保険」を数字で判断できるようになります。我が家は保険だけで月約5万円の見直しにつながりました。
Q. 40代後半からでもFP3級に合格できますか?
A. できました。勉強期間は約5か月です。 暗記力は若い頃に負けますが、制度の意味を自分の生活に当てはめて理解できるのが40代の強みです。
Q. FP3級は独学で大丈夫ですか?
A. テキスト1冊と問題集、YouTubeの解説で合格できました。 ただ、時間はかかります。机に向かう時間がとりにくい人は、耳で聴く教材を組み合わせると続けやすいです。
Q. FP3級を取ったら、家計で最初に何をすればいいですか?
A. 保険の見直しからがおすすめです。 金額が大きく、学んだ知識(公的保障・必要保障額)をそのまま使えるからです。次に通信費などの固定費、最後に浮いたお金を積立に回す仕組みづくり、の順番が動きやすいと思います。