本記事にはアフィリエイト広告(PR)が含まれています。
「新NISAのつみたて投資枠、毎年120万円を埋めないともったいない?」
新NISAが始まって3年目です。枠の使い方に迷う人も多いと思います。
我が家は2024年1月に、月5,000円から始めました。固定費を見直して、給料から月10万円を出せるようになったのが2025年4月ごろです。そして3年目の2026年から、つみたて投資枠を月10万円から月3.5万円に減らしました。
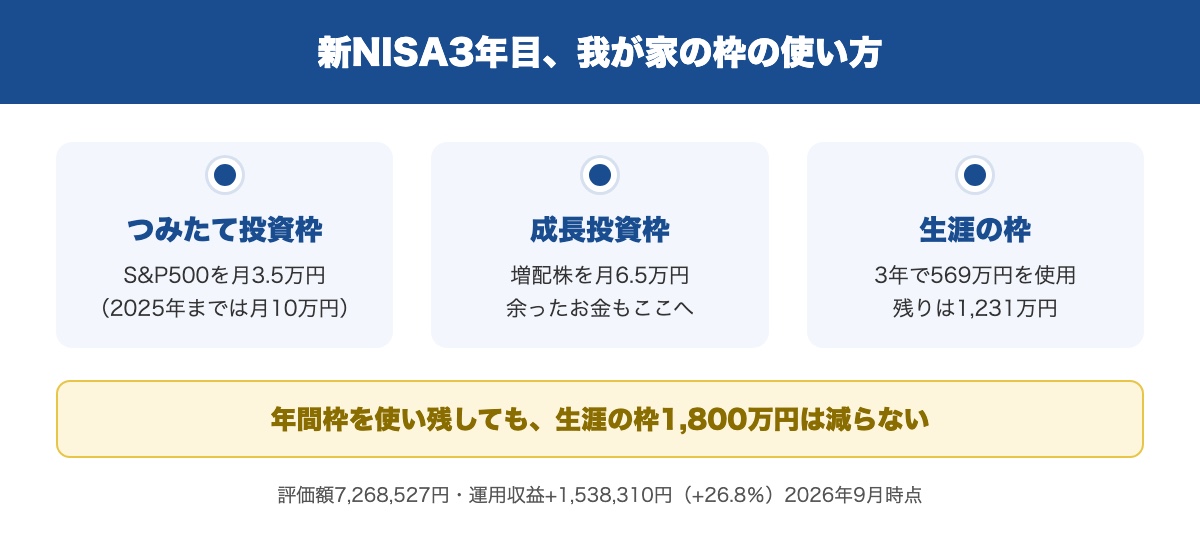
代わりに、成長投資枠で増配株のファンドを月6.5万円買っています。毎月の合計は、今も10万円のままです。
減らした理由は1つです。増やしたい増配株のファンドが、成長投資枠でしか買えないからです。
2026年9月時点の評価額は7,268,527円、運用収益は+1,538,310円(+26.8%)でした。この記事では、3年間の枠の使い方と、使い残した年間枠が生涯の枠にどう響くかを、実額で書きます。
📋 この記事でわかること
- 我が家の新NISA、3年間の年間投資額(つみたて投資枠・成長投資枠)
- 3年目につみたて投資枠を月3.5万円に減らした理由
- 年間枠を使い残しても、生涯の枠は減らない仕組み
- 年末までに確かめておくこと
📊 ランキング参加中 | クリックが更新の励みになります!
結論:新NISAのつみたて枠を減らしたのは、増配株を買うため
⏱ 1分でわかる要点まとめ
- 2026年からS&P500を月3.5万円(つみたて投資枠)+増配株を月6.5万円(成長投資枠)。合計は月10万円のまま
- 増配株のファンドは成長投資枠でしか買えない。S&P500と増配株を半分ずつにするため、枠の配分を変えた
- 年間枠は翌年に持ち越せないが、使い残しても生涯の枠1,800万円は減らない。我が家は3年で569万円を使った
✔ 枠を埋めることより、「何を買うか」で配分を決める
我が家の新NISAの、3年間の年間投資額です。
| 年 | つみたて投資枠 | 成長投資枠 | 合計 |
|---|---|---|---|
| 2024年 | 120万円 | 147万円 | 267万円 |
| 2025年 | 120万円 | 74万円 | 194万円 |
| 2026年(9月まで) | 31.5万円 | 76.5万円 | 108万円 |
| 3年間の合計 | 271.5万円 | 297.5万円 | 569万円 |
2026年9月時点の評価額は7,268,527円です。投資した元本は約573万円で、運用収益は+1,538,310円(+26.8%)でした。
⚠️ 投資信託は元本が保証されていません。運用収益は2026年9月時点の数字で、値下がりすれば減ります。この記事の銘柄や配分は我が家の方針で、おすすめするものではありません。
新NISAの3年間、つみたて投資枠と成長投資枠の使い方
2024年:月5,000円から始めて、財形年金を成長投資枠へ
給料からの積み立ては、月5,000円から始めました。 2024年4月に月3万円、10月に月5万円と、固定費を見直すたびに増やしています。
8月には、解約した財形年金のほぼすべてを、成長投資枠にまとめて入れました。2024年の成長投資枠147万円は、ほとんどがこの財形年金の分です。財形年金の一部は、長女の大学の学費にも回しています。
つみたて投資枠は、途中から増額したので、毎月の積み立てだけでは年120万円に届きません。そこでボーナス月に多く積み立てる設定を使い、年内に120万円を使い切りました。
2025年:つみたて投資枠は月10万円、成長投資枠には貯金から
固定費を大幅に見直した結果、2025年4月ごろから給料から月10万円を出せるようになりました。 つみたて投資枠は、この年も年120万円を埋めています。
中身はすべてS&P500のファンドです。成長投資枠には、銀行口座の貯金の一部を取り崩して、74万円を入れました。
2026年:S&P500を月3.5万円、増配株を月6.5万円に
3年目の2026年から、配分を変えました。毎月の10万円の内訳はこうです。
- S&P500:月3.5万円(つみたて投資枠)
- 増配株のファンド:月6.5万円(成長投資枠)
成長投資枠には、毎月の積み立てのほかに、手元の余ったお金もまとめて入れています。2026年は9月までで、成長投資枠が76.5万円になりました。
新NISAを始めるまでの手順は 新NISAが怖い40代へ|超怖がりの私が月5,000円から始めた全手順と3つの学習 に、2年目までの記録は 新NISA月5,000円から約2年の実績|40代5人家族が積立月10万円にした全記録 に書いています。
つみたて投資枠を減らして成長投資枠を増やした理由
我が家の方針は、S&P500と増配株を半分ずつ持つことです。 いずれは、増配株のほうを多く持ちたいと考えています。
増配株のファンドとして買っているのは、「SBI・V・米国増配株式インデックス・ファンド」です。配当を増やし続けてきたアメリカの企業に投資する、VIGというETFに連動します。
このファンドは、新NISAではつみたて投資枠の対象外で、成長投資枠でしか買えません。(出典:新NISAナビ「SBI・V・米国増配株式インデックス・ファンド」)
我が家が、S&P500と増配株にそれぞれ期待している役割は、次のとおりです。
| S&P500 | 米国増配株(VIG連動) | |
|---|---|---|
| 中身 | アメリカの代表的な約500社 | 配当を10年以上増やし続けてきたアメリカの企業 |
| 我が家が期待していること | 値上がりを取りにいく中心 | 値下がりのときのクッション |
| 我が家の考え | 上がるときの伸びが大きい | 値下がりに強いぶん、上がり方は少し劣る |
| 使っている枠 | つみたて投資枠 | 成長投資枠 |
※「我が家の考え」は、過去の値動きを見て我が家が持っている見方です。将来も同じになるとは限りません。
| ファンド | 買える枠 | 我が家の買い方 |
|---|---|---|
| S&P500のファンド | つみたて投資枠・成長投資枠 | つみたて投資枠で月3.5万円 |
| SBI・V・米国増配株式インデックス・ファンド | 成長投資枠だけ | 成長投資枠で月6.5万円 |
我が家は、クレジットカードで月10万円まで積み立てています。増配株を増やすには、この10万円の中で、つみたて投資枠の分を減らして成長投資枠に回すしかありませんでした。
💡 クレカ積立は、成長投資枠でも使える
「クレカ積立は、つみたて投資枠しか使えない」と思われがちですが、SBI証券では成長投資枠の投資信託もクレカ積立の対象です(対象かどうかは銘柄ごとに違います)。クレカ積立の上限は、2024年3月の内閣府令の改正で月10万円に引き上げられました。我が家はこの10万円の中で、つみたて投資枠のS&P500と、成長投資枠の増配株のファンドを両方設定しています。
もう1つ理由があります。手元の余ったお金をまとめて入れられるのは、成長投資枠だけです。つみたて投資枠は、決まった日に決まった額を積み立てる枠なので、一度に多くは入れられません。余ったお金を入れる先も、成長投資枠になります。
新NISAの年間枠を使い残しても生涯の枠は減らない
2026年のつみたて投資枠は、年120万円のうち42万円ほどしか使いません。 月3.5万円×12か月です。残りの78万円は、翌年に持ち越せません。
もったいない、と感じるかもしれません。でも、使い残した年間枠のぶん、生涯の枠が減るわけではありません。
| 枠 | 上限 | 我が家が3年で使った額 | 残り |
|---|---|---|---|
| 生涯の枠(全体) | 1,800万円 | 569万円 | 1,231万円 |
| うち成長投資枠 | 1,200万円 | 297.5万円 | 902.5万円 |
新NISAの生涯の枠は、実際に投資した元本の合計で数えます。年間枠を使い残しても、生涯の枠は使った分しか減りません。枠を埋めるために無理をして投資する必要はない、ということです。
年間の上限は、つみたて投資枠が120万円、成長投資枠が240万円で、合計360万円です。我が家は2026年、2つの枠を合わせて年間の上限の中に十分おさまっています。
 読者
つみたて投資枠を毎年120万円使い切らないと、損するのかと思ってた
 fufu
生涯の枠は、使った分しか減りません。枠を埋めるより、何を買うかで配分を決めています
新NISAの枠、年末までに確かめておくこと
年末が近づいたら、我が家は次の3つを確かめます。
- 今年の枠をいくら使ったか。 SBI証券のアプリには「NISAサマリー」があり、年間の使用額を見られます
- 成長投資枠に、余ったお金を入れるかどうか。 年間枠は翌年に持ち越せないので、入れるなら年内です
- 来年の積み立ての設定。 配分を変えるなら、年が変わる前に設定を見直します
途中から新NISAを始めた人は、ボーナス月の積み立てを使えば、つみたて投資枠を年内に埋めることもできます。我が家は2024年に、この方法で120万円を使い切りました。ボーナス月の設定ができるかどうかは、証券会社によって違います。
これから証券口座を開くなら、申し込む前に1つだけ
口座の手続きそのものは同じでも、どこから申し込むかで、もらえるポイントが変わります。 公式サイトから直接申し込むとポイントは付きませんが、ポイントサイトを経由すると、同じ手続きでポイントがもらえることがあります。
我が家も、楽天証券の口座を開いたときにハピタスを経由して、15,000ptを受け取りました。 気をつけたいのは次の2つです。
- 口座を開いたあとからは、さかのぼってポイントを付けてもらえない。 申し込む前に一度だけ確かめる
- ポイントのために、要らない口座は作らない。 我が家も、大きくもらえたのは口座を作ったときの1回きり。どうせ作る口座なら経由する、くらいがちょうどいい
ポイントサイトの使い方と注意点は「ポイントインカムとハピタスは両方いる?今はハピタスだけにした理由と使いどころ」にまとめています。
📚 私が読んで役に立った本
配分は変えても、積み立てそのものは止めない。その考え方の土台になった2冊です。
- 「JUST KEEP BUYING」:こつこつ積み立てを続ける大切さを、データで教えてくれた本
- 「賢者の投資術」:水瀬ケンイチさんのインデックス投資の記録。値下がりのときも平常心で続ける姿が印象に残った本
※最新の版を載せています。価格は販売ページで確かめてください。
よくある質問
Q. つみたて投資枠を毎年120万円使わないと、損をしますか。
A. 枠の面では、損はしません。生涯の枠1,800万円は、実際に投資した元本の分しか減りません。年間枠を使い残しても、生涯の枠が減るわけではありません。ただし、年間枠そのものは翌年に持ち越せません。
Q. 増配株のファンドは、つみたて投資枠で買えませんか。
A. 我が家が買っているファンドは、買えません。「SBI・V・米国増配株式インデックス・ファンド」は、つみたて投資枠の対象外で、成長投資枠でしか買えないためです。ほかのファンドを買う場合は、証券会社のサイトで対象の枠を確かめてください。
Q. 売却したら、使った枠は戻りますか。
A. 売却したファンドの元本の分は、翌年に生涯の枠として使えるようになります。年間の上限(360万円)は変わりません。
まとめ
新NISA3年目の、我が家の枠の使い方をまとめます。
- 2026年から、S&P500を月3.5万円・増配株を月6.5万円に。 合計は月10万円のまま
- 増配株のファンドは成長投資枠でしか買えない。 半分ずつにするため、つみたて投資枠を減らした
- 年間枠を使い残しても、生涯の枠は減らない。 我が家は3年で569万円、残りは1,231万円
最初にやることは1つだけです。証券会社のアプリで、今年の枠をいくら使ったかを確かめてください。 数字を見れば、年内に何をするかが決まります。
枠は、埋めるためにあるものではありません。何を、どのくらいの割合で持ちたいか。 そこから決めれば、枠の配分は自然に決まります。
正直に言うと、配分を変えることに迷いはありませんでした。 最初から、いずれ増配株を増やすつもりだったからです。私は、増配株はS&P500より値下がりに強く、そのぶん上がり方は少し劣る程度だと考えています。これはあくまで我が家の考え方で、どちらが正解というものではありません。
それでも、決めた理由を自分の言葉で書いておくと、相場が大きく動いたときに慌てずに済みます。
新NISAの配分をこのままでいいのか迷っている方へ。「なぜこの割合にしたのか」を一行だけでも書き出してみてください。 理由がはっきりしていれば、配分を変えるときも、変えないときも、自分で納得して決められると思います。自分で納得して積み立てていれば、途中で暴落が来ても、積み立てを続ける力は強くなると私は思っています。