※本記事はアフィリエイト広告を含みます。
⚠️ ふるさとチョイスは、2026年10月19日夕方から寄付の受付を停止しています
運営会社のトラストバンクは、不正アクセスの影響でサービスを止め、会員の個人情報が外部に流出したことも発表しています。10月28日の発表の時点で、ふるさとチョイスのサイトで寄付できるようになる時期は決まっていません(申し込み済みの返礼品は、発送の手続きが再開しています)。会員のパスワードは全員分が無効になっていて、再開後に新しく設定します。ふるさとチョイスを名乗るメールやSMSのリンクは開かないようにしてください。再開したら、この記事でお知らせします。
「40代になったけど、老後のお金が心配。でも何から始めればいいかわからない」
そんな気持ち、よくわかります。子育て・住宅ローン・親の介護が重なって、「自分のための将来設計」が後回しになりがちな時期です。
でも安心してください。40代から始めても、老後の安心は十分に作れます。 重要なのは「早く始めること」より「正しい順番で始めること」です。
この記事では、40代が今すぐ取り組むべきお金の習慣を5つに絞って解説します。どれも今日から始められるものばかりです。
📋 この記事でわかること
- 40代が最初に取り組むべきお金の習慣の優先順位
- 固定費・ポイ活・ふるさと納税・NISAの連携設計
- 今日から5分でできる最初の一歩
📊 ランキング参加中 | クリックが更新の励みになります!
お金の習慣1:固定費を「一度だけ」見直す
40代のお金の習慣で最も効果が大きいのが、固定費の一括見直しです。
食費を毎日我慢するより、スマホ代・通信費・保険を1回見直す方が、大きな金額を長期間にわたって削減できます。
見直すべき固定費の優先順位:
- スマホ代(大手キャリア→格安SIM)
- 自宅Wi-Fi(不要に高いプランを整理)
- サブスクリプション(使っていないものを解約)
- 生命保険(過剰な保障を整理)
我が家では格安SIMへの乗り換え(家族5人分)だけで月約8,600円、年間約10.3万円の削減ができています。 1回の手続きで、毎月自動的に節約が続く仕組みです。
→ ahamoの料金と、次女が3年以上使って分かったことは「ahamoとahamo光のセットは本当に得か|次女が3年以上使った感想と料金を総点検」にまとめています。
あわせて読みたい:
習慣2:口座やカードを作るときは、ポイ活を経由する
節約は「使わないこと」だけではありません。「日常の申し込みをお金に変えること」も節約の一つです。それがポイ活です。
ハピタスなどのポイントサイトを経由するだけで、普通にやっていた申し込みがポイントになります。ただし、毎月決まった額が入るものではありません。 大きくもらえるのは、証券口座や銀行口座、クレジットカードを新しく作るときの1回きりです。
我が家も今の月のポイント収入はほぼゼロですが、口座やカードを作るときに経由しただけで、これまでに23,500ptを受け取りました。どうせ作るものがあるときだけ使い、ポイントのために要らない契約はしない。 これが我が家の使い方です。
→ ポイントサイトの使い方と、我が家が実際に受け取ったポイントは「ポイントインカムとハピタスは両方いる?今はハピタスだけにした理由と使いどころ」にまとめています。
習慣3:ふるさと納税を「年の習慣」にする
ふるさと納税は年1回の手続きで、来年払う住民税を先に納める代わりに返礼品がもらえる制度です。税金が安くなるわけではなく、自己負担は2,000円かかります。それでも返礼品の価値が2,000円を超えれば、その差額が家計のプラスになります。40代は収入が増えている分、控除上限額も高くなっています。
年間3〜7万円相当の還元が期待できる制度ですが(家族構成・年収による一般的な目安)、年末に駆け込むと書類作成や返礼品の受け取りが一気に重なって大変になります。夏の時点で今年の上限額を試算し、少しずつ返礼品を選んでおくのが賢い方法です。これを年間のルーティンにするだけで、無理なく続けられます。
ふるさとチョイスの停止中に、どのサイトで返礼品を探すかはふるさと納税サイトの比較記事にまとめています。
習慣4:節約したお金を「自動で増やす」仕組みを作る
節約で生まれたお金を口座に置いておくだけでは、使ってしまうリスクがあります。節約したお金は自動でNISA積立に回す仕組みを作るのが40代の正解です。
NISA(少額投資非課税制度)を使えば、投資の利益が非課税になります。2024年から新NISAに移行し、年間360万円まで非課税投資が可能になりました。
月1万円のNISA積立を20年続けた場合の試算:
- 積立元本:240万円
- 運用益(年利5%):約133万円
- 合計:約373万円
節約した分を複利で増やす、これが40代のお金の習慣の最終形です。
あわせて読みたい: 新NISAが怖い40代へ|超怖がりの私が月5,000円から始めた全手順と3つの学習
習慣5:月末5分のチェックリストで継続する
習慣1〜4を始めたら、あとは「続けること」だけが課題です。そのために有効なのが月末5分のチェックリストです。
毎月末に以下を確認するだけ:
- 固定費に変化がないか(新たに高い請求が増えていないか)
- ポイ活の残高・期限切れがないか
- ふるさと納税の申し込み残高(年末が近い場合)
- NISAの積立が正常に動いているか
この5分が、節約と資産形成を長続きさせる最大のコツです。
具体的な手順はこちら: 節約が続かない理由と、毎月5分で続ける方法【40代】
まとめ:40代から始めても間に合う。今日が最速のスタート
40代のお金の習慣、一番大切なのは「始めること」です。
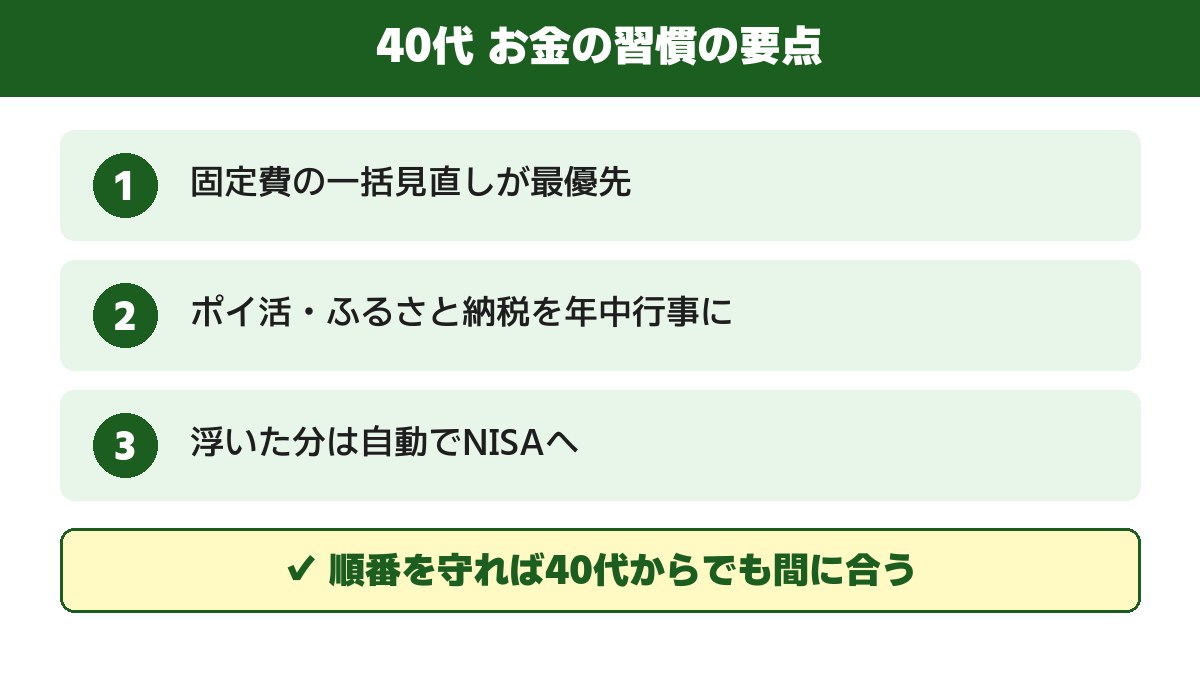
順番は①固定費見直し→②ポイ活→③ふるさと納税→④NISA積立→⑤月末チェック。これだけです。
全部を一気に始めなくていいです。今日は「固定費の確認」だけでも、来週は「ハピタスに登録するだけ」でも。小さく始めて、少しずつ積み上げていけば、5年後・10年後の家計は確実に変わっています。
老後の安心は、今日の「小さな一歩」から始まります。
ふるさとチョイスの停止中に、どのサイトで返礼品を探すかはふるさと納税サイトの比較記事にまとめています。
あわせて読みたい