本記事にはアフィリエイト広告(PR)が含まれています。
家計簿、続いていますか?
「つけようとは思っているのに、三日坊主になってしまう。」「毎月どこにお金が消えているか、なんとなくしかわからない。」そんな状況が、長く続いていました。
我が家はずっと封筒管理、いわゆる「袋分け」でした。費目ごとに現金を分けて上限を決めるシンプルな方法です。でも、家計簿アプリのマネーフォワードMEにカードと口座をつないでキャッシュレスに切り替えてから、家計の「見え方」がまったく変わりました。
マネーフォワードに全カードと口座を連携したとき、まず外食費とサブスクの多さに衝撃を受けました。「初月無料」でそのまま何年も使い続けていたサブスクが複数あり、「使っていないのに払っていたのか」という事実が静かにのしかかってきました。見える化は時に、見たくなかったものを見せてくれます。
この記事では、袋分けからキャッシュレスに切り替えて何が変わったか、現金派だった配偶者がなぜ「これでいい」と言ったのかをまとめます。
📋 この記事でわかること
- キャッシュレスは家計管理しにくいのか、袋分けとの違い
- 現金派だった配偶者が「これでいい」と言った理由
- 切り替えて見えた「コンビニ月8,000円」などの気づき
- 夫婦でキャッシュレス家計管理を始める3ステップ
📊 ランキング参加中 | クリックが更新の励みになります!
⏱ 1分でわかる要点まとめ
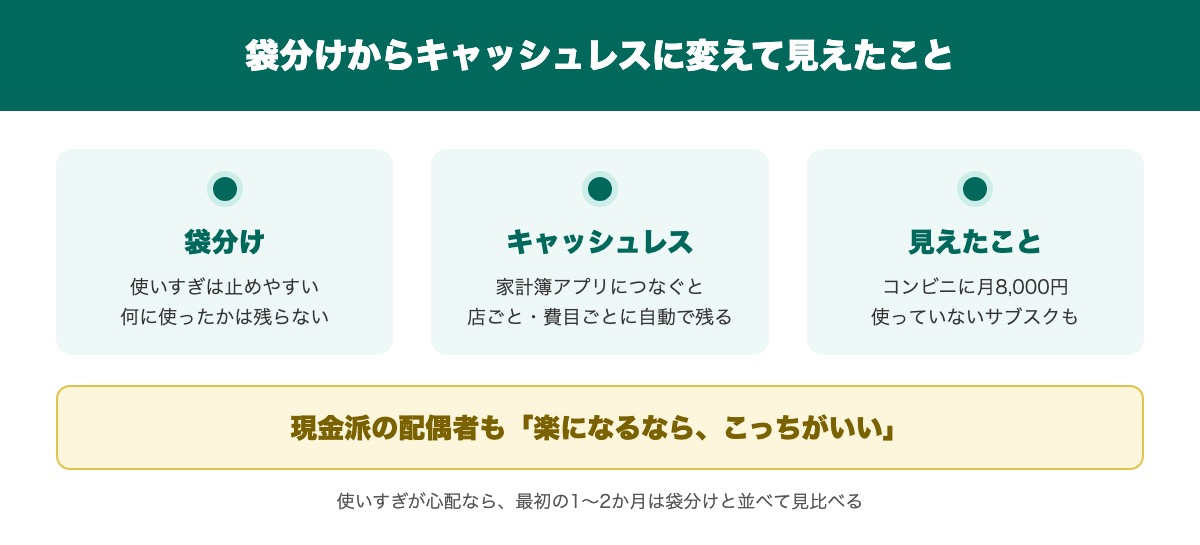
- キャッシュレスは家計簿アプリにつなげば、袋分けより細かく見える。費目の中身まで自動で分かれる
- 我が家は切り替えてすぐ「コンビニに月8,000円」と、使っていないサブスクに気づいた
- 現金派の配偶者が納得したのは「記録が勝手にできて、管理が楽になったから」
✔ 使いすぎが心配なら、最初の1〜2か月は封筒と並べて見比べると安心
キャッシュレスは家計管理しにくい?袋分けより見えるようになった
「キャッシュレスにすると、お金を使った実感がなくて使いすぎる」という声はよく聞きます。我が家の配偶者も、最初はまさにそう心配していました。
結論から言うと、家計簿アプリにつないだキャッシュレスは、袋分けより家計がよく見えます。 使った記録が勝手に残り、費目の中身まで分かれるからです。違いを表にまとめます。
| 袋分け(現金) | キャッシュレス+家計簿アプリ | |
|---|---|---|
| 使いすぎ防止 | ◎ 袋が空なら終わり | △ 自分で予算を決めて見る |
| 何に使ったか | × 袋の残りしか分からない | ◎ 店ごと・日ごとに残る |
| 家計簿の手間 | × 手書きかレシート入力 | ◎ 自動で記録される |
| ATMに行く手間 | × 毎月おろす | ◎ ほとんど不要 |
| ポイント | × 付かない | ○ 支払いに応じて付く |
袋分けの強みは「使いすぎを物理的に止められる」ことです。ここだけはキャッシュレスが苦手なので、アプリで毎月の合計を見る習慣が代わりになります。逆に言えば、そこさえ押さえれば、ほかはキャッシュレスのほうが楽で細かく見えます。
キャッシュレス化のきっかけ:袋分け(封筒管理)の「限界」
封筒管理は、使いすぎを防ぐシンプルな方法です。でも「見えていないことが多い」と感じるようになりました。
「食費3万円」という封筒があっても、その中身がスーパーなのか外食なのかコンビニなのかは記録に残りません。「今月の食費、ちょっと多かったな」と感じても、原因を特定できない。削れる場所がどこにあるのかが、見えてきませんでした。
現金派の配偶者が「これでいい」と言った理由
「キャッシュレスにすると、使いすぎるんじゃないか。」これが配偶者の最初の言葉でした。
私はこう伝えました。「封筒管理は、月末に残高を見るだけ。でもマネーフォワードなら、いつ・どこで・いくら使ったか、全部自動で記録される。今より細かく見えるようになるよ。」
数か月後、配偶者がこう言いました。「キャッシュレスにしても、大きな変化はないな。家計管理が楽になるなら、こっちのほうがいい。」
キャッシュレス化して気づいた3つのこと
① 支出の「解像度」が上がった
「食費3万円」という大きなかたまりが、コンビニ・スーパー・外食・デリバリーの小項目に自動分類されます。「コンビニで月8,000円使っていた」——この数字を見たときは正直驚きました。封筒管理では気づけなかった事実です。
② 削減できる項目が「発見」できる
小項目まで見えると、「削れる場所」がはっきりします。「なんとなく使いすぎている気がする」が「ここを削ればいい」に変わるのは、家計管理の大きな転換点です。
③ 家計簿が自動で出来上がる「楽さ」
連携さえ完了していれば、カードで支払うたびに自動で記録されます。月末に数分確認するだけで、家計簿が「勝手に出来上がる」世界に変わりました。
夫婦でキャッシュレス家計管理を始める3ステップ
これから袋分けをやめてキャッシュレスに切り替えるなら、次の順番がつまずきにくいと思います。
- 家計簿アプリに、ふだん使うカードと口座をつなぐ。 全部でなくても、まず生活費を払うカード1枚と、給料が入る口座から始めれば十分です
- 最初の1〜2か月は、費目ごとの合計を見るだけにする。 いきなり予算を決めず、「何にいくら使っているか」を夫婦で一緒に眺めます
- 月末に1回、夫婦でアプリの画面を見る。 我が家の「コンビニ月8,000円」のように、削れる場所はこの時間に見つかります
使いすぎが心配な人は、食費だけ袋分けを残すなど、少しずつ置きかえる方法もあります。
キャッシュレス化と合わせて見直したい:カードと口座の選び方
キャッシュレス化するなら、「どのカードと口座を選ぶか」が重要です。
我が家のメインカードと、これから選ぶ人の考え方
我が家のメインは三井住友カード ゴールド(NL)です。ほかに楽天カードなども使っています。
これから1枚選ぶなら、次の2つを満たすカードを選ぶと、家計管理と資産づくりがつながります。
- 年会費が無料、または条件を満たせば無料になる
- いま使っている証券口座のクレカ積立に使える(毎月の積立でポイントが付く)
迷ったら、ふだん使っている証券口座と同じグループのカードを選ぶのが近道です。
💳 40代の家計を自動化する「銀行とクレカ」の組み合わせ実録
楽天証券とSBI証券のどちらで積立をするか迷ったら、両方の口座を持っている我が家が比べた 楽天証券とSBI証券どっちがいい?40代が両方使って気づいた決定的な違い を参考にしてください。
また、このキャッシュレス化と組み合わせて年間約95万円の固定費を浮かせた全リストは、 月10万円の固定費を断捨離した40代のリアル も合わせて参考にしてください。
ネット銀行をカードの「引き落とし口座」にする
カードの引き落とし口座をネット銀行にすると、残高管理がシンプルになります。さらに、証券口座と連携することでNISA積立の自動化も同時に実現できます。
- ATM手数料が条件を満たせば無料
- マネーフォワードMEとの口座連携が簡単
🏦 ネット銀行選びで迷ったら——
楽天銀行とauじぶん銀行を比べた記事 楽天銀行とauじぶん銀行どっち?NISAなら楽天、金利ならauじぶん|40代が比較 にまとめています。
「家計の固定費」も同時に見直す:スマホから始める通信費削減
キャッシュレス化で変動費の無駄が見えるようになったら、次は固定費の断捨離に目を向けましょう。毎月必ず引き落とされる固定費の中で、見直しの効果が分かりやすいのがスマホ代です。
我が家は家族5人のスマホを見直し、いまは4人が格安SIM、次女だけがドコモのahamo(アハモ)を3年以上使っています。スマホ5人分と光回線を合わせた通信費は、いま月約1.2万円です。
→ ahamoを3年以上使って分かったことは「ahamoとahamo光のセットは本当に得か|次女が3年以上使った感想と料金を総点検」に、通信費や保険をどう削ったかの全体は 月10万円の固定費を断捨離した40代のリアル にまとめています。
我が家のキャッシュレスルール:ポイントはシンプルに活用
「キャッシュレスにするとポイントが貯まる」とよく聞きます。我が家のルールはシンプルです。
クレジットカードの支払いにポイントを充当する。それだけです。
ポイントを使うために何かを買いに行ったり、複数のポイントを管理したりするのは手間がかかります。ポイントを「実質的な支出の削減」に直結させるシンプルな運用が、一番続けやすいやり方でした。
📚 私が読んで役に立った本
節約オタクふゆこさんの本です。目新しい裏ワザではなく、やれば誰でも貯まる基本がまとまっています。
※最新の版を載せています。価格は販売ページで確かめてください。
まとめ:袋分けからキャッシュレスへ、まずは1枚つなぐところから
家計の「見え方」を変えることが、節約の第一歩です。
- キャッシュレスは家計簿アプリにつなげば、袋分けより細かく見える
- 使いすぎが心配なら、最初は袋分けと並べて見比べる
- カードは「年会費」と「クレカ積立に使えるか」で選ぶ
- 見えるようになったら、スマホなどの固定費も見直す
一度に全部やらなくて大丈夫です。まずはカードを1枚、マネーフォワードMEに連携するところから始めてみてください。

よくある質問
Q. キャッシュレスは家計管理しにくいですか?
A. 家計簿アプリにつなげば、むしろ管理しやすくなります。 使った記録が自動で残り、店や費目ごとに分かれるからです。しにくいと感じるのは、カードや電子マネーがばらばらで、記録が1か所に集まっていないときです。
Q. 袋分けとキャッシュレス、どちらが貯まりますか?
A. どちらが貯まるかは、使い方しだいです。 袋分けは使いすぎを止めやすく、キャッシュレスは何に使ったかが細かく見えます。我が家はキャッシュレスに切り替えて、コンビニや使っていないサブスクなど、削れる場所が見つかりました。
Q. 現金派の配偶者にどう説明すればいいですか?
A. 「管理が楽になる」と「今より細かく見える」の2つを伝えるのがおすすめです。 我が家の配偶者は、数か月使ってみて「大きな変化はないし、楽になるならこっちがいい」と納得しました。最初は一部の費目だけ切り替えると、抵抗が小さくなります。
あわせて読みたい
固定費の削減や家計管理に取り組む次のステップとして、こちらの記事もお役立てください。