本記事にはアフィリエイト広告(PR)が含まれています。
「ネット銀行に変えたいけど、楽天銀行とauじぶん銀行どっちがいいの?」——NISA口座を開くために証券口座と連携できるネット銀行を探して、この2択で迷いました。
最初に正直にお伝えすると、我が家が実際に使っているのは楽天銀行だけです。auじぶん銀行は口座を持っておらず、「次のサブ口座候補」として公式情報や利用者の評判を徹底的に調べました。実際に使っている楽天銀行のリアルな感想と、調べてわかったauじぶん銀行の情報を、40代世帯の目線で正直にお伝えします。
📋 この記事でわかること
- 楽天銀行とauじぶん銀行の金利・手数料・ATMの違い
- NISAと連携するならどちらが有利か
- 実際に使っている楽天銀行のリアルな感想と、調べてわかったauじぶん銀行の情報
📊 ランキング参加中 | クリックが更新の励みになります!
結論:NISAとの連携なら楽天銀行、金利重視ならauじぶん銀行
結論から言うと、使い方によってどちらが有利かが明確に変わります。
- 楽天証券でNISAを積立するなら:楽天銀行一択(マネーブリッジで普通預金金利が年0.48%にアップ、自動入出金がとにかく便利)
- 純粋に高金利の普通預金を持ちたいなら:auじぶん銀行(通常でも年0.410%。au PAY・au PAYカード・証券口座の連携で年0.61%)
- 楽天経済圏を使っているなら:楽天銀行でポイントがザクザク貯まる
特に、楽天証券でNISAを始めるなら、連携口座は楽天銀行を選んでおけば間違いありません。 マネーブリッジを設定するだけで面倒な資金移動が一切不要になり、自動で資産運用と金利アップの恩恵を受けられます。
💡 どうせ開設するなら「ポイ活サイト経由」が断然お得
楽天銀行・auじぶん銀行の口座を開設するなら、ハピタスなどのポイ活サイトを経由するだけでポイントが追加でもらえます。手順は「ポイ活サイトに無料登録 → 案件を検索 → サイト経由で口座開設するだけ」。同じ口座開設をするなら、経由しない手はありません。
我が家の実績:ハピタス経由で申し込んだ金融系の案件で、楽天証券の口座開設に15,000pt、楽天カードの発行に7,000pt——合計23,500pt(=23,500円分)を受け取りました。銀行・証券・クレカといった金融系は、ポイントが高くなりやすいジャンルです。
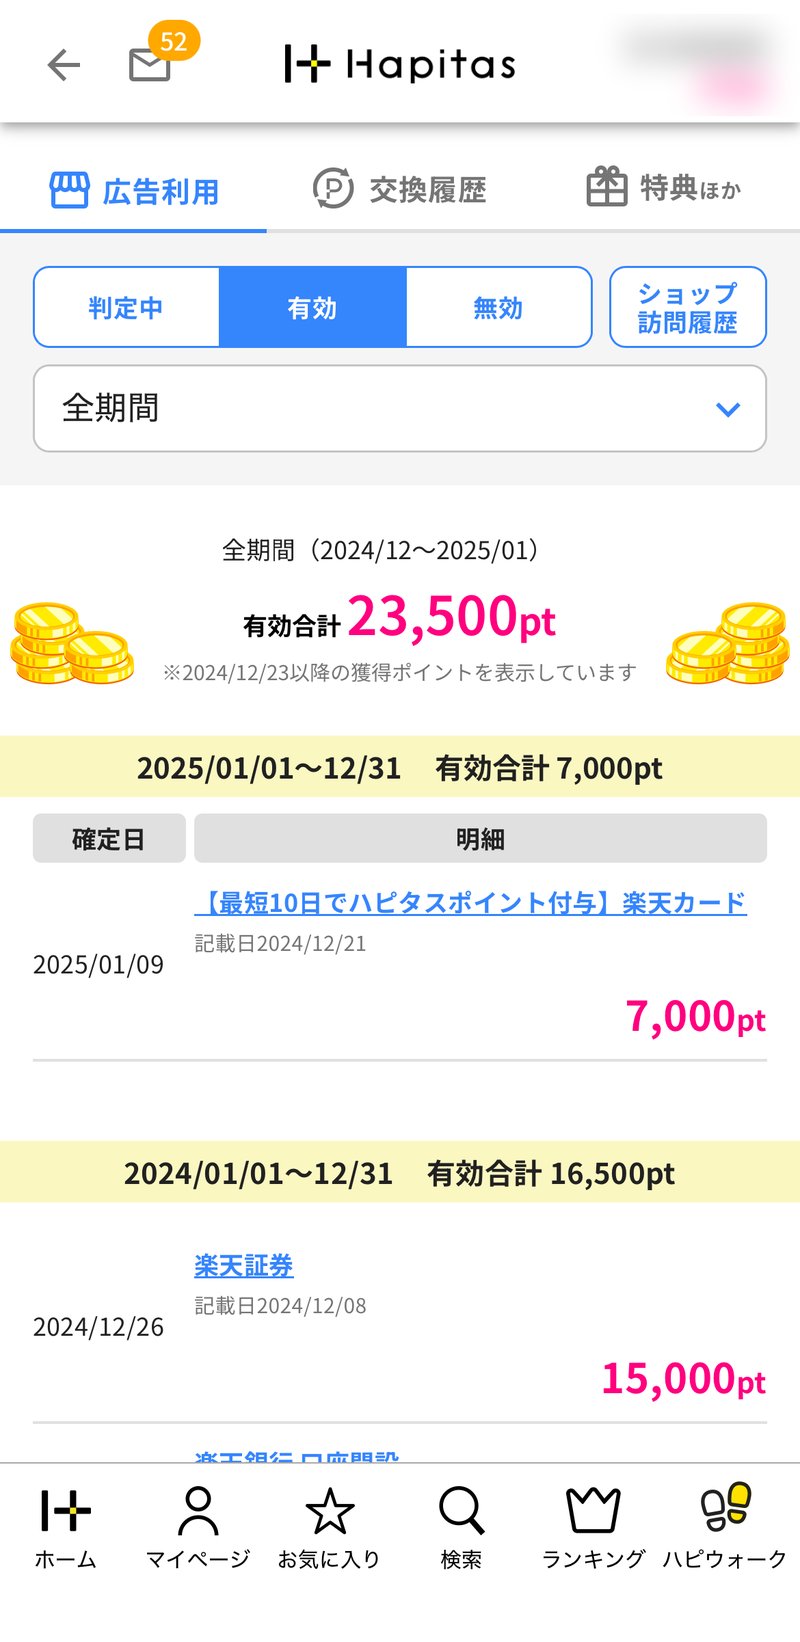
筆者のハピタス獲得ポイント明細。※付与ポイントは時期・案件により変動するため、申し込み前にサイト内で最新の数値をご確認ください。
▼ 登録無料。公式から直接申し込むとポイントは付きませんが、経由すると付くことがあります
【ハピタス】無料登録して楽天銀行を開設する
私がネット銀行に移行した経緯
もともとはメガバンク一択でした。「銀行はそこしか知らない」というレベルで、かつて普通預金の金利が0.001%だった暗黒時代も、現実をまったく気にしていませんでした。
証券口座を開いたとき、「楽天銀行と連携するとマネーブリッジで金利が上がる」と知って楽天銀行の口座を開設。世の中の金利上昇の波(利上げ)もあり、メガバンクの通常金利(0.3%)を超える優遇金利の高さに驚きました。今までどれだけ損をしていたのかとショックを受けましたが、単に「知らなかっただけ」です。気づいた時から変えれば、未来の資産は確実に変わります。
ネット銀行への移行を迷っているなら、まずは口座を作るだけでいい。手続きはスマホで5分、維持費は一切かかりません。
▼ 登録無料。公式から直接申し込むとポイントは付きませんが、経由すると付くことがあります
【公式】楽天銀行をハピタス経由で開設する(お得)ポイ活サイト経由で開設すると、通常の手順より数百〜1,000円以上お得になります。
徹底比較してみた
※正直にお伝えすると、私が実際に使っているのは楽天銀行です。auじぶん銀行は「次のサブ口座候補」として公式情報・利用者の評判を徹底的に調べました。
| 比較項目 | 楽天銀行 | auじぶん銀行 |
|---|---|---|
| 普通預金金利(通常) | 年0.40% | 年0.410% |
| 証券連携・最大金利 | 年0.48%(マネーブリッジ設定時)※残高1,000万円まで | 年0.61%(連携条件の達成時) ※通常でも年0.410% |
| ATM手数料 | ハッピープログラム会員ステージで月最大7回無料 | じぶんプラスのステージ階級で月最大11回無料 |
| NISA口座との自動連携 | 楽天証券と自動スイープ(自動入出金) | 三菱UFJ eスマート証券(旧auカブコム証券)と連携(自動入出金) |
| 貯まるポイント | 楽天ポイント | Pontaポイント |
| 我が家の選択 | ✅ メインバンクとして稼働中 ハピタス経由で楽天銀行を開設する |
サブ口座の有力候補として検討中 |
※金利は2026年9月5日に各行の公式サイトで確認した数値です。楽天銀行は2026年8月3日適用の改定後、auじぶん銀行は「まとめて金利優遇」(2026年8月1日時点)にもとづきます。普通預金金利は変動金利のため、申し込む前に必ず公式サイトで最新の数値をご確認ください。
📢 2026年11月から、両行とも普通預金の金利が上がります
日本銀行の政策金利の引き上げを受けて、2026年9月18日に両行が改定を発表しました。
| 楽天銀行(11月2日から) | auじぶん銀行(11月1日から) | |
|---|---|---|
| 通常の金利 | 年0.40% → 年0.50% | 年0.41% → 年0.51% |
| 連携・優遇時 | マネーブリッジ 年0.48% → 年0.58%(1,000万円まで) | まとめて金利優遇 最大年0.61% → 最大年0.71% |
| いちばん高い条件 | ボーナス金利で最大年0.84% | プレミアム金利優遇で年0.85% |
※税引前。出典:楽天銀行「円預金金利の改定について」/auじぶん銀行「円普通預金金利の改定について」(どちらも2026年9月18日)。両行とも同じ0.10%ずつ上がるので、「NISAなら楽天、金利ならauじぶん」という結論は変わりません。
✅ 楽天銀行・auじぶん銀行どちらも、ハピタス経由で口座開設するとポイントが追加でもらえます。同じ手続きをするなら、ポイ活サイトを経由しない理由はありません。
デメリットも正直に
楽天銀行のデメリット 普段から楽天のサービス(楽天市場や楽天カードなど)を使っていない場合、ポイントの恩恵を最大限に受けることができません。また、年0.48%が適用されるのは普通預金残高1,000万円まで(1,000万円を超える部分は年0.42%)という上限があるため、それ以上の大金を一箇所に預けたい人には注意が必要です。
auじぶん銀行のデメリット 年0.61%まで上げるには、au PAY・au PAYカード・証券口座をそれぞれ指定の方法で連携する必要があります。さらに上の年0.75%は、じぶんプラスのステージが「プレミアム」であることが条件です。auユーザー以外にとっては、すべての条件を揃えるハードルがやや高いのがネックです。
デメリットはあるものの、メガバンクの年0.3%程度と比べれば、どちらを選んでも有利です。楽天ユーザーなら楽天銀行、au回線ユーザーならauじぶん銀行から始めるのがスムーズです。
▼ 登録無料。公式から直接申し込むとポイントは付きませんが、経由すると付くことがあります
【楽天銀行】ハピタス経由で口座開設する登録も口座開設も無料。経由するだけでポイントが追加でもらえます。
📚 私が読んで役に立った本
お金の基本を1冊で見渡せる本です。私はこの本の順番どおりに、固定費・保険・サブスク・格安SIMを見直しました。
※最新の版を載せています。価格は販売ページで確かめてください。
まとめ:メガバンクより絶対にいい、どちらかは使うべき
「ネット銀行は難しそう」と思っていましたが、スマホアプリの使いやすさはメガバンクより圧倒的に上でした。ATMも全国の主要コンビニで使えるので、日常で不便を感じることは一切ありません。
現在はメガバンクも普通預金金利が年0.3%程度まで引き上げられていますが、楽天銀行のマネーブリッジ(年0.48%)などを活用すれば、それをさらに上回るリターンをノーリスクで得られます。100万円を預けていれば、それだけで毎年数千円規模の差がじわじわと開いていくことになります。
NISAを始めるこのタイミングこそ、これまでの銀行口座を見直す最大のチャンスです。銀行と証券の連携を一度カチッと整えてしまえば、あとは意識しなくても自動でお金が効率よく育つインフラが完成します。
▼ 登録無料。公式から直接申し込むとポイントは付きませんが、経由すると付くことがあります
【ハピタス】経由で口座開設する※ポイ活サイト内で「楽天銀行」や「auじぶん銀行」と検索すると、お得な特典付きで開設できます。
銀行を整えたら、次は毎月出ていくお金です。我が家が保険・通信費などの固定費をどの順番で見直したかは、月10万円の固定費を断捨離した40代のリアル|通信費・保険の「やめてよかった」全リストにまとめています。
通信費もまとめて削減したい方には、格安SIMへの乗り換えもおすすめです。選び方はドコモから格安SIMで月8,600円減|家族5人・後悔したのは1つだけで詳しく解説していますので、あわせてどうぞ。
よくある質問
Q. 楽天銀行とauじぶん銀行、結局どっちがいいですか?
A. 楽天証券でNISA積立をするなら楽天銀行一択です。マネーブリッジ設定だけで金利が年0.48%まで上がり、自動入出金も便利です。純粋に金利だけを重視するならauじぶん銀行です。通常でも年0.410%と楽天銀行の通常金利(年0.40%)を上回り、連携条件を満たせば年0.61%まで上がります。ただし条件達成のハードルはやや高めです。
Q. auじぶん銀行の高金利はどうすれば適用されますか?
A. 携帯回線の連携、au PAYカードの引き落とし、対象の証券会社との連携など、複数の条件を達成する必要があります。auユーザー以外には少しハードルが高めです。
Q. ネット銀行は本当にメガバンクより有利ですか?
A. 金利面では明確に有利です。メガバンクの普通預金金利が年0.3%程度なのに対し、楽天銀行はマネーブリッジで年0.48%、auじぶん銀行は通常でも年0.410%です。
Q. 口座開設は難しくないですか?
A. スマホで5分程度、維持費もかかりません。ポイ活サイト経由で開設すると、数百〜1,000円以上お得になる場合もあります。
Q. 2つの銀行を両方持つメリットはありますか?
A. 用途を分ければメリットがあります。証券連携用のメインバンクと、高金利を狙うサブ口座として使い分けることで、それぞれの強みを活かせます。
あわせて読みたい
- 超怖がりの私が新NISAを始めた全手順
- 楽天証券とSBI証券どっちがいい?40代が両方使って気づいた決定的な違い
- 100万円貯めるのに何年?月3万円で2年10か月、月1万円なら8年4か月【早見表】
- ふるさと納税を40代が初めてやってみた
- 家計の見直しはどこから?40代5人家族が年95万円浮かせた順番と最初にやること
📊 ランキング参加中 | クリックが更新の励みになります!