本記事にはアフィリエイト広告(PR)が含まれています。
40代後半に差しかかり、ふとした瞬間に「定年」という二文字が頭をよぎることはありませんか?
毎年届くねんきん定期便を受け取るたびに「すこしずつ積み上がっているな」とは分かるのですが、その意味をきちんと理解できていませんでした。FP3級を学んだことが転機でした。退職金・年金・老後に必要な資金を、初めて自分の数字で計算してみると、漠然とした不安が少しずつ「具体的な安心」に変わっていったのです。
老後を本気で計算し始めたのは、上の子が大学に入ったときです。3人分の教育費を計算して青ざめた流れで、「このあとの老後も計算しないといけない」と気づきました。怖くて後回しにしていた数字に向き合ったら、意外と「やれることがある」とわかったのが、最大の収穫でした。
📋 この記事でわかること
- 老後資金を計算する3ステップ(年金・退職金・生活費)
- ねんきん定期便の見方と、毎月いくらもらえるかの出し方
- 退職金の税金が思ったより小さい理由(退職所得控除)
- 固定費を減らすと、老後に必要なお金も減る理由
📊 ランキング参加中 | クリックが更新の励みになります!
⏱ 1分でわかる要点まとめ
- 老後資金は「年金」「退職金の手取り」「老後の生活費」の3つを並べると計算できる
- 年金の額はねんきん定期便でわかる。年額を12で割れば、毎月いくらもらえるかの目安になる
- 退職金は退職所得控除と「2分の1」のおかげで、税金が思ったより小さい
✔ 怖くて後回しにしていた数字ほど、計算すると「やれること」が見えてくる
老後資金の計算方法|3つの数字を並べるだけ
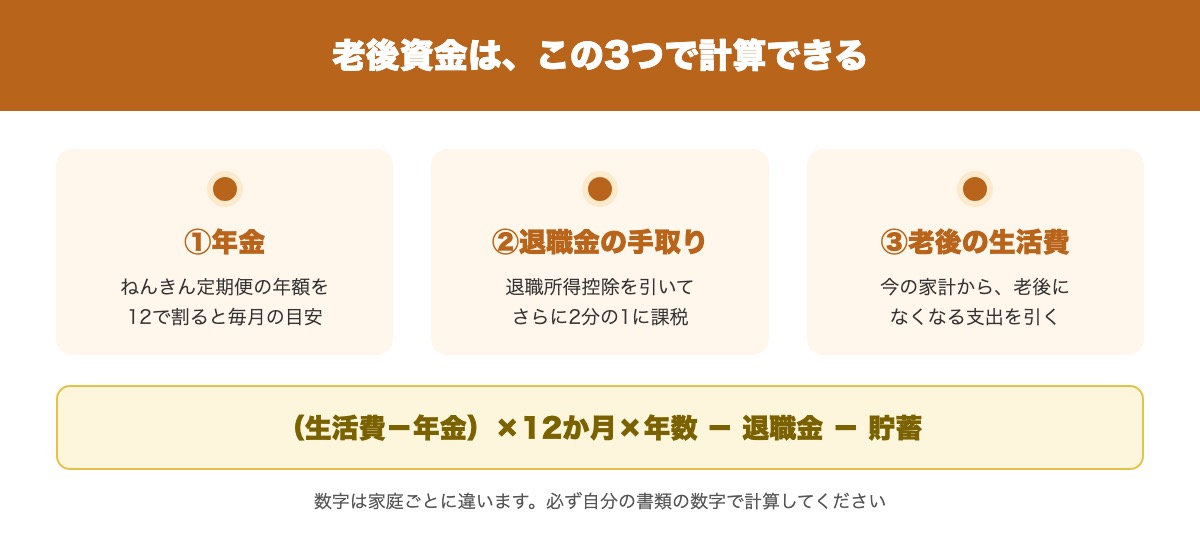
老後資金の計算は、難しく考えなくて大丈夫です。次の3つの数字を並べて、足りない分を出すだけです。
| ステップ | 調べる数字 | どこでわかるか |
|---|---|---|
| ① | 年金の見込み額(毎月いくら) | ねんきん定期便・ねんきんネット |
| ② | 退職金の手取り | 勤務先の規程・退職所得控除の計算 |
| ③ | 老後の生活費(毎月いくら) | 今の家計簿から、住宅ローンや教育費など老後にはない支出を引く |
− 退職金の手取り − 今ある貯蓄
たとえば、老後の生活費と年金の差が月5万円なら、20年で1,200万円です。そこから退職金や貯蓄を引いた残りが、これから準備する額になります。数字は家庭ごとに違うので、必ず自分の書類の数字で計算してください。
40代後半が老後資金と「出口戦略」を考える理由
「出口戦略」とは、「いつ・どのように資産を使い始めるか」という計画です。老後のお金に当てはめると、退職金の受取方法・年金の受給時期・貯めてきた資産の使い方を事前に設計することです。
定年まであと10〜15年という時間は、「計画しながら積み上げられる最後の黄金期」です。
先に我が家の状況を書いておきます。私自身は以前の勤め先をすでに離れていて、いまはパートと副業のWEBライターという働き方です。 ですので以下の「退職金」は、これから受け取る配偶者の分を指しています。
我が家が描いている暫定的な出口のカタチ:
- 配偶者の退職金は一括受取し、新NISAの投資枠を埋める原資として活用(※現在の税制と我が家のライフプランを照らし合わせた結果)
- 年金を生活費のベースにしつつ、不足分は投資の配当または取り崩しで補う
- 固定費の削減で生活水準を最適化し、退職金への依存度を下げておく
正直に言うと、これはまだ「暫定案」の段階です。退職金の受取方法(一括か分割か)は配偶者の勤務先の制度や税制が変わる可能性もあるので、実際に受け取る数年前になったら見直すつもりでいます。そのときは、保険を勧められやすい無料相談ではなく、有料でライフプランを作ってくれるFPに、一度相談してみたいと思っています。「今のうちに考えておく」ことと「今すぐ決め切る」ことは分けて考えるようにしています。
ねんきん定期便の見方|毎月いくらもらえるかの出し方
毎年誕生月に届くねんきん定期便。受け取ってはいるものの、「よく読めていない」という方も多いのではないでしょうか。
FP3級を学んでから、ようやく以下の3点を意識して読めるようになりました。
① 「加入実績に応じた年金額」欄(50歳未満) 転職や空白期間があれば、その影響もここに反映されています。
② 「老齢年金の見込み額」欄(50歳以上) 現在のまま60歳まで働き続けた場合の年金見込み額。老後計画の出発点となる最も重要な数字です。
③ 「これまでの保険料納付額」欄 毎年増えていない場合、納付履歴の誤りがある可能性もあるため要確認。
毎月いくらもらえるかは、見込み額(年額)を12で割ると目安が出ます。ただし、ここから税金や社会保険料が引かれるので、実際に振り込まれる額はもう少し少なくなります。より細かく試算したいときは、「ねんきんネット」で働き方を変えた場合の見込み額も確かめられます。
退職金の計算:税金は思ったより小さかった
退職金の試算をするまで、「退職金はかなり税金で持っていかれる」と思い込んでいました。しかし計算してみると、我が国の税制は退職者に対してかなり優遇されていることが分かりました。
退職金にかかる「退職所得」の計算式は以下の通りです。
このように、同じ勤め先に長く勤めるほど大きくなる「退職所得控除額」を引いた後、さらにその金額を「半分(1/2)」にしてから課税されるため、実際の税負担は思いのほか小さくなります。
| 勤続年数 | 退職所得控除額の計算式 |
|---|---|
| 20年以下 | 40万円 × 勤続年数(最低80万円) |
| 20年超 | 800万円 + 70万円 × (勤続年数 − 20年) |
たとえば勤続30年なら控除額は1,500万円。控除後の残額をさらに1/2にしてから課税されるため、手元に残る退職金は「思ったより多い」というのが実感です。
固定費削減が「老後のハードル」を下げる
老後に必要な資金を減らすアプローチは2つです。
- 資産を増やす(積立投資・退職金の運用など)
- 必要な支出を減らす(生活のスリム化)
固定費を毎月3万円削れたとしたら、老後20年で720万円の余力が生まれます。
💡 「月8万円の固定費削減」を達成した全手順はここに書き残しています
削減項目の内訳・順番・具体的な手続きのすべては、公開済みの 月10万円の固定費を断捨離した40代のリアル に詳しく書き置きしています。退職後の生活設計と合わせてぜひ参考にしてください。
退職金・年金の受取に備えて「お金の置き場所」を整える
老後の資産を正しく「置く」ことも、出口戦略の一部です。
年金・退職金・NISA運用益——これらが振り込まれる口座が「大手銀行の普通預金のまま」では、金利がほぼゼロの状態で眠らせることになります。
ネット銀行を「資産管理の拠点」にする
ネット銀行は金利・手数料・利便性のすべてにおいて、大手銀行より有利です。
- ATM手数料が条件を満たせば無料
- 証券口座との自動連携(スイープ機能)でNISA積立が完全自動化できる
退職金が一括で振り込まれた後、すぐに新NISAの投資枠に回せる仕組みを、受け取る前から作っておくことが大事です。
クレジットカードで積立投資を「ポイントをもらいながら」自動化する
NISAの積立を証券口座で自動化しながら、クレジットカード払いにすることでポイントが還元されます。
- 楽天カード × 楽天証券:積立でポイント還元
- 三井住友カード(NL)× SBI証券:同様にVポイント還元
ちなみに我が家はSBI証券でNISA口座を開いていて、月5,000円の積立から始めて、今は月10万円以上を積み立てるところまで来ました。楽天銀行・楽天証券の口座も持っていますが、実際の運用はSBI証券に一本化しています。証券会社を分散させると管理が煩雑になるので、途中から「置き場所は1つにまとめる」方針に変えたのが正直なところです。
「老後のために積み立てながら、ポイントも積み上げる」——この仕組みは、今から設定すれば定年まで10年以上自動で動き続けます。
💳 「どちらのカードと証券口座の組み合わせが我が家に合うか」迷ったら——
証券口座の選び方は 楽天証券とSBI証券どっちがいい?40代が両方使って気づいた決定的な違い で、両方の口座を持っている我が家の目線で比べています。
我が家が年間約95万円の余力を生み出した固定費削減の全手順は、 月10万円の固定費を断捨離した40代のリアル も合わせてご覧ください。
40代後半、勤め先の看板に頼らない「小さな個人の盾」を育てる
退職金や年金の計算をしていると、ふと「定年を迎えて勤め先からの収入が完全にストップすること」への恐怖を感じる方も多いはずです。
そこで、40代後半の今から始めておきたいもう一つの出口戦略が、「いまの仕事を続けながら、個人の力でお金を稼ぐ小さな経験を積んでおくこと」です。
私自身がこれを痛感した側です。 以前の勤め先を離れたあと、パートと副業のWEBライターという2本立てにしましたが、個人で稼ぐ練習を先に始めておけばよかったというのが正直なところです。収入が増えたわけではありません。それでも「1本に全部を預けていない」という状態は、金額以上の安心につながっています。
今すぐ仕事を辞めて独立する、といった大リスクを背負う必要はありません。今の時代、クラウドソーシング(Lancersなど)を利用すれば、40代がこれまでの人生で培ってきた独自の経験や仕事の知識を、100文字〜300文字程度の「短いアンケート回答」や「WEBライティング(文章作成)」という形で、自宅にいながら安全に収入に変えることができます。
定年を迎える前に「勤め先以外から月1万円でも稼げた」という実績と自信を作っておくこと。それ自体が、退職金や年金への依存を減らす一つの備えになります。
「あのとき、自分の力で歩く練習を始めておけばよかった」と後悔する前に、まずは小さな無料登録から、未来の自分のために1分だけ種をまいてみませんか。
Lancers(ランサーズ)公式サイトで40代向けのタスク・アンケート案件を確認する
まとめ:老後資金は「計算してみる」と不安が減る
- 老後資金は年金・退職金の手取り・老後の生活費の3つを並べて計算する
- ねんきん定期便は「加入実績に応じた年金額」と「50歳以降の見込み額」の2点を確認
- 退職金は退職所得控除で税負担が抑えられる。思ったより手元に残る
- 固定費を削減すれば、退職金への依存度を下げながら今の家計と将来の必要資金を同時に改善
- ネット銀行+クレジットカードで、老後資金の受取と積立の仕組みを今から整える
- 副業・クラウドソーシングで、勤め先以外の「小さな収入源」を今から育てておく
「老後のことは、老後になってから考えればいい」と先送りしていると、選択肢が少なくなります。今日、ねんきん定期便を引っ張り出して年金の見込み額を確認するところから始めてみてください。老後の準備は、定年まで時間がある40代のうちに始めるほど楽になります。
📚 私が読んで役に立った本
老後のお金を考える前に、家計の全体像を1冊でつかみたい方へ。私も読んで、固定費と積立の順番を決めるきっかけになった本です。
投資が怖かった私の背中を押してくれた本です。聞き手が私と同じく小心者で、インデックス投資の考え方がやさしく分かります。
※最新の版を載せています。価格は販売ページで確かめてください。
よくある質問
Q. 老後資金はどうやって計算すればいいですか?
A. 「老後の生活費と年金の差」×12か月×老後の年数から、退職金の手取りと貯蓄を引くと、足りない額の目安が出ます。 年金はねんきん定期便、退職金は勤務先の規程で確かめられます。
Q. 退職金にはどのくらい税金がかかりますか?
A. 思ったより小さくなります。 「(退職手当等の収入金額 − 退職所得控除額)× 1/2」で計算した金額に課税されるため、思ったより税負担は軽くなります。勤続年数が長いほど控除額も大きくなり、たとえば勤続30年なら控除額は1,500万円です。
Q. ねんきん定期便はどこを見ればいいですか?
A. 50歳未満は「加入実績に応じた年金額」欄、50歳以上は「老齢年金の見込み額」欄を見てください。 50歳未満は「加入実績に応じた年金額」欄、50歳以上は「老齢年金の見込み額」欄が重要です。あわせて「これまでの保険料納付額」欄で、納付履歴に誤りがないかも確認しておくと安心です。
Q. 老後の準備はいつから始めればいいですか?
A. 早いほど楽です。 定年まで10〜15年ある40代後半は、計画しながら積み上げられる時期です。早く始めるほど固定費削減や積立の効果を長く享受できます。
Q. 「出口戦略」とは具体的に何をすることですか?
A. お金を「いつ・どう使い始めるか」を先に決めておくことです。 退職金の受取方法・年金の受給時期・貯めてきた資産の使い方を、事前に計画しておきます。制度や状況は変わり得るので、暫定案として考えておき、実際に受け取る数年前に専門家も交えて見直すのが現実的です。
Q. 退職金や年金の受取口座は大手銀行のままでいいですか?
A. 受け取ったお金を積立に回しやすい口座にしておくと便利です。 金利や手数料は銀行ごとに違うので、比べてから決めてください。証券口座との自動連携(スイープ機能)を使えば、受け取った資金をそのままNISA積立に回す仕組みも作りやすくなります。
あわせて読みたい
老後資金・家計管理に取り組む次のステップとして、こちらの記事もお役立てください。